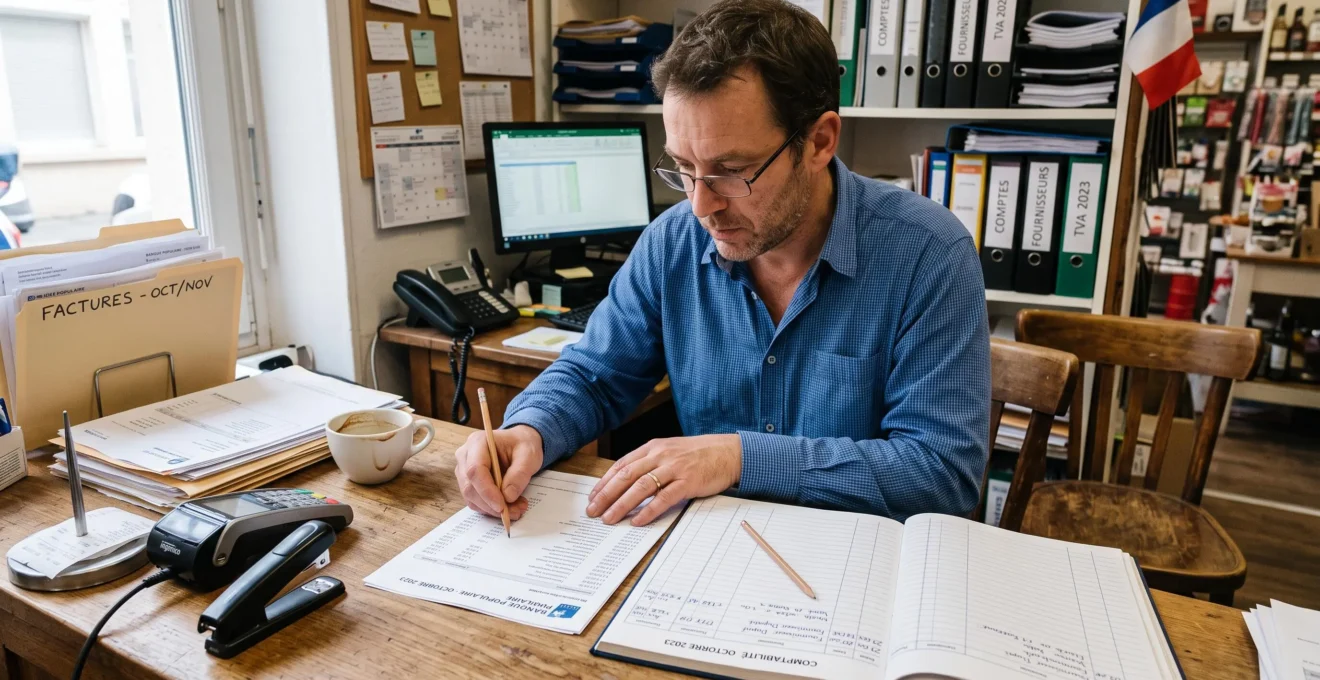
Dans un commerce qui enregistre chaque jour des paiements par carte, des règlements fournisseurs, des remises d’espèces et des virements, une opération anormale peut facilement passer inaperçue. Un prélèvement effectué deux fois, un dépôt non crédité ou un virement inconnu peuvent affecter la trésorerie bien avant la clôture comptable.
Le relevé bancaire devient un véritable outil de contrôle lorsqu’il est comparé régulièrement aux écritures comptables, aux tickets de caisse et aux justificatifs de paiement. L’objectif n’est pas seulement de faire correspondre deux soldes : il consiste à comprendre chaque différence et à identifier rapidement les mouvements qui nécessitent une intervention.
Cette démarche repose sur trois habitudes complémentaires : surveiller les opérations inhabituelles, effectuer un rapprochement bancaire détaillé et conserver une comptabilité suffisamment à jour. Même dans un commerce très actif, une organisation simple permet de distinguer les décalages normaux des erreurs et des mouvements potentiellement frauduleux.
Les réflexes essentiels pour contrôler ses relevés bancaires
- Comparer les mouvements bancaires aux écritures comptables, ligne par ligne, en justifiant chaque différence.
- Surveiller les bénéficiaires inconnus, les prélèvements doublés et les encaissements manquants sans attendre la fin du mois.
- Associer un contrôle rapide et fréquent à un rapprochement mensuel exhaustif, tout en conservant les justificatifs.
- Pourquoi le solde bancaire diffère-t-il parfois du solde comptable ?
- Comment rapprocher un relevé bancaire et ses écritures sans oublier les opérations en attente ?
- Rapprochement manuel ou automatique : quelle méthode convient à un commerce très actif ?
- Quels mouvements inhabituels doivent déclencher une vérification immédiate du compte ?
- À quelle fréquence vérifier ses relevés pour détecter un problème avant la fin du mois ?
- Quels contrôles mensuels permettent de repérer rapidement les anomalies comptables ?
- Quels signaux montrent qu’un client risque de payer en retard ?
- Comment tenir une comptabilité régulière sans perdre le fil des opérations du commerce ?
Pourquoi le solde bancaire diffère-t-il parfois du solde comptable ?
Le solde bancaire et le solde comptable peuvent différer parce que certaines opérations ne sont pas enregistrées au même moment dans les deux systèmes. Des chèques en circulation, des frais bancaires non comptabilisés ou des erreurs de saisie expliquent généralement ces écarts. La différence n’est pas nécessairement anormale, mais elle doit pouvoir être justifiée.
Le solde du relevé correspond aux opérations effectivement enregistrées par la banque à une date donnée. Le solde du compte 512 Banque représente, quant à lui, les mouvements comptabilisés par l’entreprise. Les deux ne coïncident donc pas toujours à la même date.
Trois situations permettent de comprendre l’origine des différences :
- Les décalages temporels : un chèque fournisseur enregistré en comptabilité peut ne pas avoir été présenté à l’encaissement. Inversement, une remise de chèques peut apparaître dans les écritures sans être encore créditée par la banque.
- Les erreurs comptables : un montant incorrect, une écriture enregistrée deux fois, un signe inversé ou une imputation dans le mauvais compte peuvent créer une différence injustifiée.
- Les opérations bancaires non enregistrées : des commissions, intérêts débiteurs, prélèvements automatiques ou autres mouvements peuvent apparaître sur le relevé avant leur saisie comptable.
Un exemple hypothétique illustre ce mécanisme. Un commerce comptabilise un chèque fournisseur de 800 € le 28 du mois. Au 31, le fournisseur ne l’a pas encore encaissé. Toutes choses égales par ailleurs, le solde comptable est inférieur de 800 € au solde bancaire. Cet écart est explicable et ne constitue pas une erreur de tenue comptable.
La situation devient plus préoccupante lorsqu’une différence reste inexpliquée après vérification des justificatifs. Un écart récurrent peut révéler des écritures manquantes, un défaut de suivi ou une mauvaise méthode de rapprochement. Il faut toutefois rechercher sa cause avant de conclure à une anomalie structurelle.
La méthode de rapprochement bancaire présentée par Compta Online décrit notamment le pointage des crédits, des débits et des chèques pour identifier les écritures non rapprochées et justifier le solde du compte 512.
Une différence identifiée n’est pas nécessairement une anomalie. En revanche, une différence inexpliquée ne doit jamais être masquée par une correction destinée uniquement à faire coïncider les soldes.
La première étape consiste donc à comprendre pourquoi les soldes divergent. La suivante est de retrouver les opérations concernées et de documenter leur situation.
Comment rapprocher un relevé bancaire et ses écritures sans oublier les opérations en attente ?
Pour rapprocher correctement un relevé bancaire, il faut comparer chaque mouvement du relevé aux écritures du journal de banque, puis expliquer les opérations non pointées. Les chèques en circulation, remises non créditées et autres mouvements en attente doivent rester visibles dans un état de rapprochement jusqu’à leur régularisation effective.
Le rapprochement bancaire commence par une période clairement définie, généralement le mois concerné. Rassemblez le relevé bancaire, le grand livre du compte 512, les justificatifs des paiements et l’état de rapprochement précédent.
La méthode peut ensuite suivre une séquence précise :
- Vérifier les soldes d’ouverture et les éventuelles opérations non rapprochées de la période précédente.
- Pointer les crédits bancaires en recherchant leurs écritures comptables correspondantes.
- Rechercher ensuite chaque débit, en vérifiant le montant, la date, le bénéficiaire et la référence disponible.
- Identifier séparément les chèques émis qui ne figurent pas encore sur le relevé.
- Classer toutes les opérations restantes et établir l’état de rapprochement justifiant la différence entre les soldes.
La concordance d’un montant ne suffit pas toujours à identifier une opération. Lorsque plusieurs paiements présentent des valeurs identiques, le bénéficiaire, la référence de facture ou la date permettent d’éviter les mauvais appariements.
Les mouvements non rapprochés doivent être répartis en trois catégories. Cette distinction évite de traiter toutes les différences comme de simples erreurs de saisie.
| Catégorie | Exemple | Action à réaliser |
|---|---|---|
| Opération en cours | Chèque émis non encaissé | Conserver dans l’état de rapprochement et suivre jusqu’à son dénouement. |
| Erreur identifiée | Montant mal saisi ou écriture en double | Vérifier la pièce d’origine et enregistrer la correction appropriée. |
| Opération inconnue | Débit sans justificatif identifiable | Examiner les références et demander rapidement des explications à la banque ou au service concerné. |
Une liste distincte des opérations en attente doit comporter au minimum la date d’origine, le montant, le tiers, la référence et la dernière vérification effectuée. Les chèques anciens méritent une attention particulière : l’absence de présentation peut simplement tenir à un retard, mais aussi à un litige ou à une difficulté de transmission.
Enfin, rapprocher uniquement les soldes globaux présente un risque. Deux erreurs opposées peuvent se compenser et donner l’impression d’un compte exact. Le pointage individuel reste indispensable pour détecter ces situations.
Une fois cette méthode établie, le commerçant peut décider quelles opérations seront rapprochées automatiquement et lesquelles nécessiteront toujours une vérification humaine.
Rapprochement manuel ou automatique : quelle méthode convient à un commerce très actif ?
Dans un commerce réalisant de nombreuses transactions, le rapprochement automatique est généralement plus adapté au traitement des flux récurrents et standardisés. Le pointage manuel conserve toutefois son intérêt pour les espèces, les remises complexes et les opérations inhabituelles. Le meilleur fonctionnement combine donc automatisation des correspondances simples et vérification humaine des exceptions.
Un rapprochement réalisé dans un tableur peut convenir lorsque le nombre de mouvements reste limité et que les justificatifs sont facilement accessibles. À mesure que les opérations augmentent, le temps consacré au pointage et le risque d’oubli rendent cette organisation moins confortable.
Un logiciel comptable capable d’importer les mouvements bancaires ou de les synchroniser avec la banque facilite le traitement quotidien. Les règles d’appariement peuvent notamment utiliser les montants, dates, références ou contreparties, selon les fonctions disponibles.
Le choix dépend cependant de plusieurs critères opérationnels.
| Critère | Rapprochement manuel | Rapprochement automatique |
|---|---|---|
| Volume d’opérations | Adapté aux flux limités | Plus pratique pour de nombreux mouvements |
| Temps de traitement | Augmente avec le nombre de lignes | Réduit le pointage répétitif lorsque les données sont fiables |
| Espèces et dépôts complexes | Contrôle détaillé possible | Intervention humaine souvent nécessaire |
| Erreurs possibles | Omissions et mauvais pointages | Appariements incorrects ou règles mal paramétrées |
| Coût et organisation | Temps de travail consacré au contrôle | Abonnement éventuel, paramétrage et supervision |
| Détection des fraudes | Dépend de la vigilance du contrôleur | Nécessite des vérifications distinctes du rapprochement |
Pour choisir, le commerçant peut mesurer pendant une période représentative le temps passé à rapprocher les opérations, le nombre d’exceptions à résoudre et les erreurs retrouvées tardivement. Ces observations permettront d’apprécier le bénéfice d’un logiciel au regard de son coût réel.
Le cas des encaissements par carte mérite une attention particulière. Une plateforme de paiement peut virer un montant regroupant plusieurs transactions, éventuellement après déduction de frais. Le rapprochement doit alors s’appuyer sur les états détaillés du prestataire plutôt que sur une simple égalité entre vente individuelle et crédit bancaire.
Les espèces posent un problème différent. Un dépôt peut réunir plusieurs journées de caisse, ou correspondre à un montant différent de celui d’une seule clôture. Il faut alors conserver une correspondance entre les comptages, les remises et les crédits reçus.
Un mouvement correctement rapproché n’est pas nécessairement légitime. Un virement frauduleux enregistré dans la comptabilité peut parfaitement correspondre à une ligne bancaire. Le logiciel confirme alors une concordance technique, pas la validité du paiement.
L’automatisation doit ainsi libérer du temps pour l’analyse des opérations atypiques, qui représente une fonction différente du simple pointage comptable.
Quels mouvements inhabituels doivent déclencher une vérification immédiate du compte ?
Un prélèvement inconnu, un débit répété sans justification, un virement vers un nouveau bénéficiaire ou une modification inattendue de RIB fournisseur doivent déclencher une vérification rapide. Le montant ne suffit pas à déterminer la gravité du signal : une petite opération inhabituelle peut révéler une erreur, un paiement non autorisé ou une tentative de fraude.
Pour détecter ces anomalies, le commerçant doit connaître le profil habituel de ses mouvements : bénéficiaires récurrents, montants attendus, prélèvements périodiques et dates normales d’encaissement. C’est l’écart par rapport à ces habitudes qui rend une opération intéressante à examiner.
Les principaux signaux à surveiller sont :
- Un prélèvement inconnu ou doublé : vérifier l’identité du créancier, le mandat applicable et les prélèvements précédents.
- Un virement vers un bénéficiaire inhabituel : rechercher son ordre de paiement, la facture et la personne ayant autorisé l’opération.
- Plusieurs montants identiques débités à intervalles rapprochés : rechercher une répétition normale, une erreur technique ou un éventuel fractionnement suspect.
- Un débit en devise étrangère sans achat ou contrat correspondant : vérifier le fournisseur, les justificatifs et les moyens de paiement utilisés.
- Des coordonnées bancaires fournisseur modifiées juste avant un règlement : confirmer directement le changement avec le fournisseur.
- Des commissions ou frais inattendus : rechercher leur justification dans la tarification et les événements du compte.
L’analyse doit distinguer les anomalies provenant de l’extérieur, comme une fraude ou une erreur de paiement, de celles issues de l’organisation interne, comme une écriture comptable oubliée ou un prélèvement fiscal attendu mais mal anticipé.
Cette distinction conditionne la démarche : une erreur de comptabilisation nécessite une correction interne, tandis qu’un paiement potentiellement non autorisé appelle un signalement bancaire rapide.
La fraude au faux RIB illustre particulièrement ce risque. Un escroc peut se faire passer pour un fournisseur et communiquer de nouvelles coordonnées bancaires afin de détourner un règlement.
La fiche de Cybermalveillance.gouv.fr sur la fraude au virement et au faux RIB recommande de confirmer toute nouvelle demande de virement auprès du créancier, en utilisant ses coordonnées habituelles. Lorsqu’un virement frauduleux est découvert, il faut prévenir immédiatement la banque pour tenter d’interrompre l’opération ou de récupérer les fonds.
En France, les articles L133-23 et L133-24 du Code monétaire et financier encadrent notamment les contestations d’opérations de paiement non autorisées ou mal exécutées. Le texte prévoit un signalement sans tarder et un délai de principe de treize mois après le débit, sous réserve des conditions légales applicables. Pour certains comptes professionnels, une convention peut fixer un autre délai : les conditions de la banque doivent donc être vérifiées.
Il faut également distinguer une opération réellement non autorisée d’un virement validé par le commerçant sous l’effet d’une escroquerie. Les mécanismes de responsabilité et les possibilités de récupération peuvent différer. Une contestation ne garantit pas systématiquement un remboursement.
Les cinq actions à effectuer après la découverte d’un débit suspect
- Identifier la transaction et noter sa date, son montant, son libellé et sa référence : produire une fiche d’anomalie.
- Comparer le mouvement aux factures, mandats et ordres de paiement : joindre les justificatifs disponibles ou signaler leur absence.
- Vérifier le bénéficiaire auprès du fournisseur en utilisant un contact indépendant : conserver une trace de la confirmation.
- Signaler immédiatement à la banque l’opération potentiellement frauduleuse : conserver le numéro de dossier ou la confirmation du signalement.
- Documenter la réponse et les suites données : mettre à jour un registre indiquant la date du contrôle, le responsable et le statut de résolution.
Le délai de réaction compte autant que la qualité du rapprochement : un mouvement suspect doit être examiné dès sa découverte, sans attendre le prochain cycle comptable.
À quelle fréquence vérifier ses relevés pour détecter un problème avant la fin du mois ?
Pour un commerce actif, un contrôle rapide des mouvements au moins chaque semaine, complété par un rapprochement exhaustif mensuel, constitue une organisation pratique. Cette fréquence doit être renforcée lorsque les paiements sont nombreux, les montants exposés importants ou les risques élevés. Une opération suspecte identifiée entre deux contrôles doit être traitée immédiatement.
Il faut distinguer deux tâches : repérer les transactions inhabituelles et prouver la concordance entre les opérations bancaires et la comptabilité. La première peut être effectuée rapidement ; la seconde demande un pointage complet et la justification des différences.
Une routine adaptée peut s’organiser de la manière suivante :
| Fréquence | Contrôle | Résultat attendu |
|---|---|---|
| Chaque semaine | Balayage des débits inhabituels, bénéficiaires inconnus et encaissements attendus | Liste courte des mouvements à examiner |
| Plus souvent si le risque le justifie | Surveillance des paiements importants, virements sensibles et alertes bancaires | Détection rapide des incidents significatifs |
| Chaque mois | Rapprochement détaillé du compte 512 et suivi des opérations en attente | État de rapprochement justifié |
Le balayage hebdomadaire peut être conçu comme une vérification courte, par exemple un créneau de dix minutes lorsque le volume le permet. Cette durée représente un objectif d’organisation, non une norme : un commerce qui encaisse plusieurs centaines de paiements peut avoir besoin d’un contrôle plus long ou plus fréquent.
Les alertes proposées par les banques, lorsqu’elles sont disponibles, peuvent compléter cette surveillance. Une notification de virement important ou de mouvement inhabituel ne remplace cependant pas l’examen des opérations non signalées.
Attendre uniquement la fin du mois augmente le volume d’opérations à reconstituer. Un rejet de prélèvement peut entraîner des frais, puis une relance ou une interruption de service. De même, une remise manquante devient plus difficile à rechercher lorsque les justificatifs sont dispersés.
Pour déterminer la bonne fréquence, il convient d’évaluer le nombre de mouvements, les montants en jeu, la trésorerie disponible et les délais contractuels de contestation. Un commerce reposant sur de nombreux prélèvements automatiques peut justifier une surveillance rapprochée des échéances sensibles.
La lecture du relevé reste néanmoins une partie du contrôle financier. Pour découvrir les anomalies qui ne se manifestent pas directement sur le compte bancaire, il faut également comparer les mouvements aux données de caisse et de vente.
Quels contrôles mensuels permettent de repérer rapidement les anomalies comptables ?
Un contrôle mensuel fiable doit examiner successivement les comptes bancaires, les espèces, les encaissements par carte et les comptes fournisseurs. Ces vérifications croisées détectent des écarts qu’un relevé bancaire ne révèle pas seul, comme une différence de caisse, un règlement carte non reçu ou un remboursement client injustifié.
Le rapprochement du compte bancaire constitue le point de départ. Une fois les opérations bancaires justifiées, le commerçant doit examiner les autres circuits de trésorerie afin de vérifier la cohérence des montants enregistrés dans la comptabilité.
Le premier contrôle complémentaire concerne les espèces. Les clôtures de caisse, souvent matérialisées par les tickets Z ou rapports de clôture, doivent être rapprochées des espèces réellement comptées, des sorties justifiées et des remises à la banque.
Un écart de caisse isolé peut résulter d’une erreur de rendu de monnaie ou de comptage. Des écarts répétitifs, même faibles, justifient une recherche spécifique, sans constituer à eux seuls une preuve de détournement.
Le second contrôle concerne les paiements électroniques. Il faut rapprocher les ventes réglées par carte, les états du terminal de paiement ou de la plateforme d’encaissement, les commissions prélevées et les crédits bancaires réellement reçus.
Une différence entre le total des paiements carte et les sommes créditées n’est pas nécessairement anormale. Elle peut provenir des frais, des remboursements ou des dates de règlement. En revanche, elle doit pouvoir être expliquée à l’aide des états de transaction.
Une organisation comptable française peut notamment mobiliser le compte 53 pour les espèces, le compte 512 pour les banques et des subdivisions appropriées du compte 511 pour certaines valeurs à l’encaissement. Le choix des subdivisions et les imputations doivent respecter les opérations effectivement réalisées.
Le Plan comptable général publié par l’Autorité des normes comptables, dans sa version applicable à l’exercice, constitue la référence pour vérifier la classification des comptes.
Enfin, la revue mensuelle doit couvrir les soldes fournisseurs inhabituels, notamment les comptes débiteurs dont l’origine n’est pas comprise. Les avoirs, acomptes et règlements multiples doivent être identifiés avant toute conclusion.
Le suivi des remboursements clients complète cette analyse. Une fréquence inhabituelle de remboursements, des annulations sans pièce justificative ou des écarts entre ventes enregistrées et encaissements peuvent signaler un dysfonctionnement nécessitant un contrôle interne.
Le contrôle croisé détecte ce que le relevé bancaire ne montre pas directement. Une vente non enregistrée en caisse, par exemple, ne sera pas nécessairement révélée par la seule lecture du compte 512.
Cette méthode permet aussi d’améliorer le suivi des clients professionnels, dont les retards ou modifications de comportement de paiement apparaissent souvent dans les rapprochements successifs.
Quels signaux montrent qu’un client risque de payer en retard ?
Un client peut présenter un risque de retard lorsqu’il règle progressivement plus tard, multiplie les paiements partiels ou connaît des rejets de prélèvement. Ces signes doivent être appréciés avec l’historique des factures, leurs échéances et la relation commerciale. Le relevé bancaire permet d’observer les encaissements réels, mais ne suffit pas à prédire un impayé.
Pour un commerçant qui facture régulièrement des professionnels, le rapprochement bancaire fournit des informations utiles sur l’évolution des règlements. Il permet notamment de vérifier si les paiements attendus arrivent aux dates prévues et si les sommes reçues correspondent aux factures émises.
Quatre signaux méritent une attention particulière :
- Des virements de plus en plus tardifs : comparer la date de paiement réelle avec l’échéance de chaque facture.
- Des paiements partiels répétés : vérifier si les soldes restants correspondent à des accords formalisés, à des contestations ou à des difficultés de trésorerie du client.
- Des prélèvements rejetés : identifier le motif lorsqu’il est disponible et contacter le client pour convenir d’une régularisation.
- Des chèques reçus mais non remis à l’encaissement, ou des chèques remis puis rejetés : distinguer un retard dans l’organisation du commerce d’une difficulté réelle de paiement.
Il est important de ne pas interpréter systématiquement un chèque émis par le commerce et non encore encaissé comme un signe de retard client : cette opération concerne normalement un paiement sortant. Pour apprécier la situation d’un client, il faut suivre les sommes dues et les règlements reçus.
Une grille de suivi simple peut associer trois critères : le respect habituel des échéances, la dégradation récente des paiements et le poids du client dans le chiffre d’affaires du commerce.
Un client important qui commence à fractionner ses règlements mérite une vigilance renforcée. Mais un retard isolé peut provenir d’une erreur administrative ou d’un litige sur une facture. Avant de modifier les conditions commerciales, il faut donc rechercher une explication documentée.
Lorsque plusieurs signaux se cumulent, le commerçant peut envisager une relance anticipée, la demande d’un acompte pour les prochaines commandes ou une révision des délais de règlement, dans le respect des accords et règles applicables.
Le plus utile est de conserver un historique des retards, des échanges et des régularisations. Cette information permet d’agir avant que les créances non encaissées ne fragilisent durablement la trésorerie.
Pour que ces signaux soient détectés à temps, la comptabilité et les justificatifs doivent rester suffisamment à jour tout au long du mois.
À retenir pour organiser un contrôle bancaire fiable
- Un rapprochement efficace repose sur des écritures enregistrées régulièrement et des justificatifs disponibles.
- Les opérations en attente doivent conserver un responsable, une date de suivi et une explication identifiable.
- La délégation de la saisie comptable ne dispense pas le commerçant de surveiller ses flux, ses encaissements et les alertes importantes.
Comment tenir une comptabilité régulière sans perdre le fil des opérations du commerce ?
Pour maintenir une comptabilité fiable, un commerçant doit enregistrer ou importer ses opérations à intervalles réguliers, classer les justificatifs immédiatement et rapprocher les mouvements bancaires sans attendre l’accumulation des écritures. Une organisation hebdomadaire stable, complétée par une revue mensuelle, facilite la détection des anomalies et limite les recherches tardives.
La difficulté n’est pas toujours technique. Dans un magasin, les ventes, les livraisons, les commandes et la gestion des équipes prennent souvent le pas sur les tâches administratives. Les relevés s’accumulent alors jusqu’à la préparation de la comptabilité mensuelle ou trimestrielle.
Cette pratique rend les écarts plus difficiles à expliquer. Un paiement ancien sans justificatif identifié peut nécessiter plusieurs vérifications, alors qu’une opération récente est généralement plus facile à rattacher à sa facture ou à son interlocuteur.
Une organisation minimale peut reposer sur trois circuits distincts :
- La banque : importer ou enregistrer les mouvements, conserver leurs références et identifier les paiements sans justificatif.
- La caisse : rapprocher les clôtures avec les comptages d’espèces et les opérations réellement enregistrées.
- Les paiements électroniques : conserver les états des terminaux et plateformes afin de justifier les montants virés sur le compte bancaire.
Un créneau fixé au même jour chaque semaine permet de traiter les pièces nouvelles, d’examiner les écritures en suspens et de mettre à jour les suivis. Le rapprochement exhaustif mensuel intervient alors sur une base déjà préparée.
La synchronisation bancaire d’un logiciel peut simplifier les imports et faciliter la recherche d’opérations. Mais elle ne remplace ni les justificatifs, ni l’analyse des comptes, ni la validation des mouvements inhabituels.
Lorsque la saisie est confiée à un salarié, un cabinet comptable ou un prestataire, le commerçant doit conserver une visibilité sur les contrôles réalisés. Un tableau de suivi peut préciser la date du dernier rapprochement, les écarts non résolus, les opérations suspectes et les responsabilités de traitement.
La séparation entre saisie, validation des paiements et revue des exceptions peut également limiter certains risques lorsque la taille de l’organisation le permet. Dans un petit commerce où une même personne cumule plusieurs fonctions, une revue périodique par le dirigeant constitue un contrôle compensatoire utile.
Le bénéfice de cette régularité dépasse la seule préparation des comptes : les soldes deviennent plus compréhensibles, les encaissements attendus plus faciles à suivre et les décisions de trésorerie moins dépendantes d’informations anciennes.
Pour commencer, choisissez un jour fixe de contrôle, rassemblez les justificatifs des dernières opérations et établissez la liste des différences encore inexpliquées. Ce premier état de suivi servira de base à une surveillance bancaire durable, sans attendre la prochaine clôture mensuelle.
Faut-il conserver les relevés bancaires même si le logiciel comptable les importe automatiquement ?
Oui, il est prudent de conserver les relevés officiels et les justificatifs nécessaires à la traçabilité des opérations. L’import automatique facilite le traitement des mouvements, mais ne garantit pas à lui seul la disponibilité durable des documents d’origine. Les modalités et durées légales de conservation doivent être vérifiées selon la nature des pièces et les obligations de l’entreprise.
Que faire lorsqu’une opération bancaire n’a aucun justificatif identifiable ?
Rechercher d’abord le bénéficiaire, le montant, la référence et la date dans les factures, contrats, mandats ou ordres de paiement disponibles. Si l’opération reste inexpliquée, la signaler comme anomalie et demander les informations nécessaires à la banque ou au service concerné. Une suspicion de fraude doit être traitée immédiatement, sans attendre la résolution comptable.
Un état de rapprochement bancaire peut-il présenter des opérations non pointées ?
Oui. Des chèques non encaissés ou des remises non encore créditées peuvent figurer dans l’état de rapprochement. Ils doivent être identifiés et expliquer la différence entre les soldes. L’objectif est d’obtenir un écart résiduel nul après justification des éléments de rapprochement, et non de supprimer artificiellement toutes les opérations en attente.
Comment contrôler un versement bancaire regroupant plusieurs paiements par carte ?
Utiliser l’état détaillé du terminal ou du prestataire de paiement pour identifier les transactions incluses, leurs éventuels remboursements et les frais retenus. Le total net attendu peut ensuite être comparé au crédit bancaire correspondant. Lorsque les versements couvrent plusieurs journées, conserver le détail des périodes concernées.
Le rapprochement bancaire suffit-il pour découvrir un détournement dans la caisse ?
Non. Le rapprochement bancaire vérifie principalement la concordance des mouvements bancaires avec la comptabilité. Une anomalie de caisse peut rester invisible si aucune transaction bancaire ne permet de la révéler. Il faut compléter ce contrôle par les comptages d’espèces, les tickets de clôture, les enregistrements de vente et la revue des annulations ou remboursements.