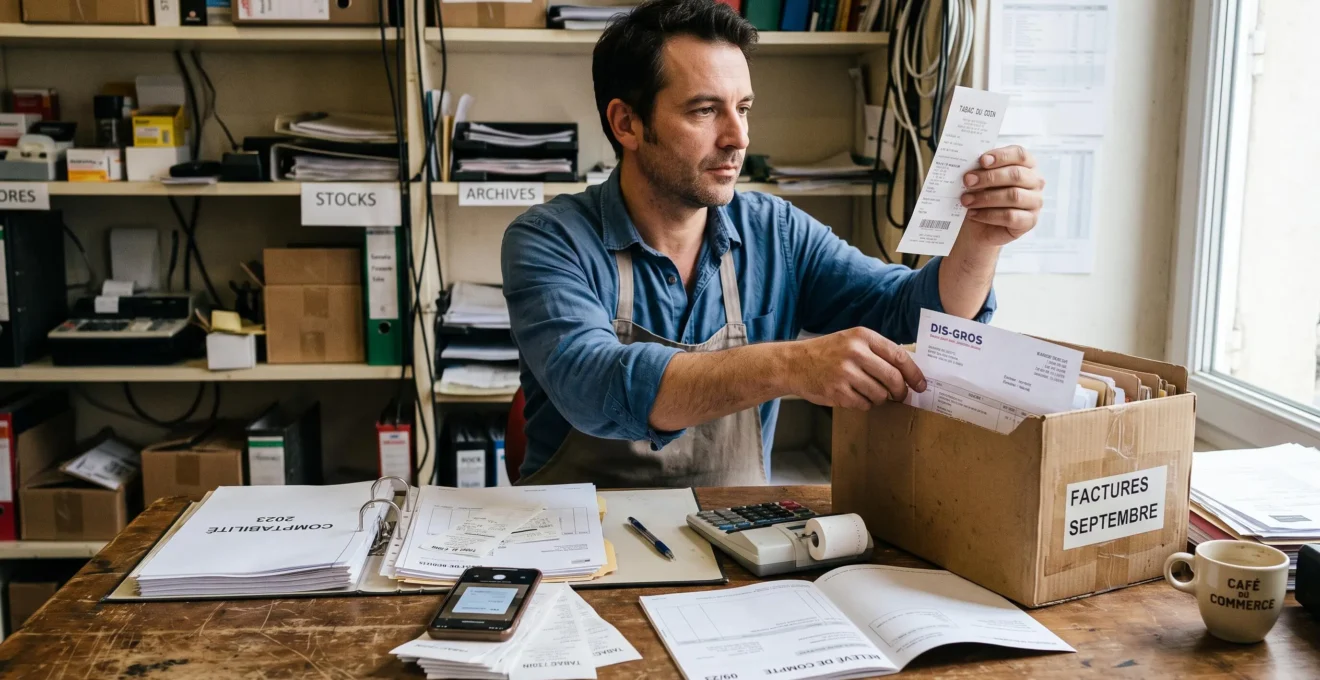
Une facture fournisseur glissée dans un tiroir, un ticket de caisse oublié dans une poche, un relevé bancaire téléchargé sur un ordinateur : les justificatifs d’un commerce se dispersent facilement. Le problème apparaît lorsqu’il faut retrouver une pièce pour expliquer une dépense, vérifier une écriture ou répondre à une demande du comptable.
Pour classer efficacement les pièces comptables, la méthode consiste à centraliser les documents dès leur réception, à leur attribuer une référence stable et à les rapprocher régulièrement des opérations financières. Le classement doit permettre de partir d’une date, d’un fournisseur, d’un montant ou d’une ligne bancaire pour retrouver le document correspondant.
Cette organisation n’exige pas nécessairement un logiciel spécialisé. Un système papier bien tenu ou des dossiers numériques cohérents peuvent suffire, à condition que chaque justificatif dispose d’un emplacement connu. L’essentiel est d’installer une routine compatible avec le rythme du commerce, sans transformer le rangement en tâche administrative permanente.
L’essentiel pour retrouver rapidement ses pièces comptables
- Centraliser chaque justificatif au moment de l’achat ou de sa réception, avant qu’il ne se disperse.
- Classer les documents avec une convention stable et vérifier leur correspondance avec les opérations bancaires.
- Conserver les pièces conformément aux obligations applicables, y compris lors du passage au numérique.
- Pourquoi une opération sans justificatif fragilise-t-elle la comptabilité d’un commerce ?
- Comment classer ses justificatifs chaque semaine sans créer une administration lourde ?
- Archivage papier ou numérique : quelle méthode facilite réellement les recherches ?
- Comment éviter les justificatifs introuvables pour les achats réglés par carte ?
- Comment transmettre les pièces comptables sans multiplier les échanges et relances ?
- Comment dématérialiser progressivement les documents sans perturber le travail quotidien ?
- Comment trier les documents papier dès leur réception pour éviter les piles en attente ?
- Comment dématérialiser les documents d’un commerce sans créer un nouveau désordre numérique ?
Pourquoi une opération sans justificatif fragilise-t-elle la comptabilité d’un commerce ?
Une opération comptable sans justificatif est difficile à vérifier, car le paiement ou l’écriture enregistrée ne suffit pas toujours à démontrer la nature de la transaction. Le commerce peut rencontrer des difficultés fiscales, perdre en précision dans son suivi de gestion ou manquer de preuves lors d’un litige. Conserver une pièce et pouvoir la retrouver sont donc deux exigences pratiques complémentaires.
Le premier risque concerne la justification fiscale. Pour récupérer la TVA sur un achat professionnel, une entreprise redevable doit notamment disposer d’un document approprié comportant les informations nécessaires. La fiche de l’administration fiscale sur la déduction de TVA précise les conditions à respecter. Un débit bancaire ne démontre pas, à lui seul, que ces conditions sont réunies.
Une charge insuffisamment justifiée peut également être contestée lors d’un contrôle, selon la nature de l’opération et les autres preuves disponibles. Il ne faut toutefois pas conclure qu’une facture manquante provoque automatiquement une réintégration fiscale : chaque situation dépend des règles applicables et des éléments pouvant être produits.
Le deuxième risque touche directement la gestion du commerce. Sans description fiable des achats, il devient plus difficile de distinguer les marchandises, les fournitures, les dépenses personnelles éventuelles ou les frais exceptionnels. Cette incertitude complique l’analyse des coûts et de la marge.
Enfin, la facture peut servir à résoudre un désaccord commercial. Lorsqu’un fournisseur conteste une quantité livrée, un tarif ou une condition de règlement, retrouver rapidement la pièce concernée permet de reconstituer l’opération.
Un justificatif absent et un justificatif simplement introuvable ne constituent pas nécessairement la même situation juridique. En revanche, au moment de répondre à une demande, les deux empêchent temporairement de présenter une preuve exploitable.
10 ans
Durée de conservation des documents comptables et des pièces justificatives prévue par le Code de commerce français. Cette obligation est distincte des éventuelles règles fiscales particulières.
Le texte impose une durée de conservation, mais ne fixe pas une méthode de classement par fournisseur, par date ou par mode de paiement. Les modalités applicables et les règles complémentaires doivent être vérifiées dans leur version en vigueur.
Quelques pièces égarées peuvent parfois être récupérées auprès des fournisseurs. En revanche, l’absence de méthode accumule progressivement des opérations à reconstituer. Cette dette documentaire rend chaque clôture comptable plus laborieuse.
La meilleure prévention consiste à traiter le rattachement de chaque document à une opération comme une tâche régulière, plutôt que d’attendre une demande de justification.
Comment classer ses justificatifs chaque semaine sans créer une administration lourde ?
Une routine hebdomadaire efficace repose sur deux moments distincts : collecter immédiatement les justificatifs, puis les classer lors d’une session dédiée. Cette séparation évite d’interrompre chaque activité commerciale pour effectuer un rangement complet. Une fois par semaine, le commerçant rapproche les pièces disponibles des opérations enregistrées et identifie celles qui manquent.
Au quotidien, chaque document doit rejoindre un seul point de collecte : une boîte pour les papiers, un dossier numérique commun ou une application de capture. À ce stade, il n’est pas nécessaire de vérifier toutes les informations comptables. L’objectif est simplement d’empêcher la disparition des pièces.
La session hebdomadaire sert ensuite à transformer cette collecte brute en classement exploitable. Plusieurs critères peuvent être envisagés.
- La date : adaptée pour retrouver un achat effectué pendant une période connue.
- Le fournisseur : utile pour consulter l’historique des factures d’un partenaire commercial.
- La catégorie de dépense : intéressante pour analyser certains postes de coûts.
- Le mode de règlement : pratique pour identifier les achats par carte, virement ou espèces.
Le choix principal doit correspondre à la recherche la plus fréquente. Dans un commerce, le point de départ est souvent une ligne bancaire indiquant une date, un montant et parfois un nom de fournisseur. Une structure chronologique associée à des noms de fichiers explicites facilite cette correspondance.
La routine hebdomadaire de classement en cinq actions
- Rassembler les pièces reçues : vider la boîte physique et le dossier de dépôt pour obtenir un lot unique à traiter.
- Vérifier leur lisibilité : contrôler les tickets, factures et documents numérisés pour obtenir un lot de pièces exploitables.
- Identifier chaque document : renseigner la date, le fournisseur et un identifiant pour obtenir des pièces repérables.
- Rapprocher les opérations : associer les justificatifs aux mouvements concernés pour obtenir un relevé annoté ou un tableau de correspondance.
- Isoler les anomalies : inscrire les pièces manquantes et les opérations non identifiées dans une liste de suivi datée.
Le rapprochement bancaire constitue le contrôle central de cette routine. Il permet de repérer une opération débitée sans justificatif, mais aussi une facture enregistrée dont le paiement n’apparaît pas encore. Il faut tenir compte des décalages de paiement, des règlements partiels et des opérations ne passant pas directement par la banque.
La durée de la session dépend du volume de documents. Si elle devient régulièrement excessive, il faut rechercher la cause : pièces dispersées, captures illisibles, noms incohérents ou collecte quotidienne insuffisante.
Une fois ce rythme établi, le choix du support papier ou numérique devient plus simple : il suffit de retenir celui qui permet de conserver et de retrouver les pièces avec le moins de manipulations.
Archivage papier ou numérique : quelle méthode facilite réellement les recherches ?
L’archivage papier permet de retrouver rapidement un justificatif lorsque les classeurs sont ordonnés et accessibles. Le numérique facilite les recherches par nom de fichier, date ou contenu reconnu automatiquement. Aucune méthode ne garantit toutefois un gain de temps si les documents sont dispersés, mal identifiés ou rangés selon des règles changeantes.
La différence principale tient au mode de recherche. Avec le papier, il faut connaître l’emplacement de la pièce : classeur, année, mois ou fournisseur. Avec un système numérique, il est possible de rechercher directement une information contenue dans le nom du fichier ou, selon l’outil utilisé, dans le document lui-même.
Pour choisir, il est utile de comparer les pratiques réelles du commerce plutôt que les fonctionnalités théoriques des solutions.
| Critère | Classement papier | Classement numérique |
|---|---|---|
| Retrouver une facture par date | Rapide avec des intercalaires chronologiques | Rapide avec un nommage cohérent |
| Retrouver toutes les factures d’un fournisseur | Simple avec un classement dédié | Recherche possible par nom ou index |
| Accéder aux documents à distance | Nécessite un accès physique ou une transmission | Possible selon les droits et le système choisi |
| Rechercher dans le contenu | Lecture manuelle | Possible avec des fichiers interrogeables ou un OCR |
| Risques principaux | Perte, détérioration, mauvais rangement | Dispersion, doublons, suppression, perte d’accès |
| Conditions de réussite | Emplacement unique et rangement régulier | Dépôt central, nommage stable et sauvegardes |
Dans la pratique, beaucoup de commerces utilisent les deux supports. Les tickets et certains bons de livraison arrivent sur papier, tandis que les relevés bancaires, abonnements et factures de fournisseurs sont déjà dématérialisés.
Un index commun permet de retrouver les pièces indépendamment de leur support. Par exemple, la référence d’une opération peut pointer vers un fichier numérique ou vers un classeur papier identifié.
La numérisation d’une facture papier ne suffit pas automatiquement à autoriser la destruction de l’original. La doctrine fiscale sur la conservation et la numérisation des factures décrit des exigences relatives notamment à la fidélité de reproduction, à l’intégrité et à la sécurisation des fichiers.
Ces conditions doivent être vérifiées dans leur version applicable, tout comme les obligations de conservation comptables et fiscales. La doctrine consultée date de septembre 2025 et certaines dispositions législatives de 2026 nécessitent une attention particulière pour les échéances futures.
Une simple photographie de téléphone peut donc être très utile pour retrouver immédiatement une pièce sans constituer nécessairement, à elle seule, un archivage fiscal conforme.
Pour les achats réglés par carte, cette distinction prend une importance particulière : le paiement laisse une trace bancaire, mais le justificatif peut disparaître avant même d’avoir été classé.
Comment éviter les justificatifs introuvables pour les achats réglés par carte ?
Pour éviter de perdre les justificatifs des achats par carte, le réflexe le plus simple consiste à récupérer la pièce au moment du paiement et à la photographier ou à la déposer immédiatement dans un espace dédié. Le relevé bancaire permet d’identifier le règlement, mais il ne décrit pas toujours précisément l’achat ni les informations fiscales nécessaires.
Les tickets imprimés sur papier thermique sont particulièrement sensibles aux manipulations et à la dégradation de leur lisibilité. Un achat réalisé rapidement entre deux tâches peut également être oublié avant la session de classement suivante.
Une règle opérationnelle consiste à déclencher la collecte dès qu’une carte professionnelle est utilisée. Le commerçant récupère le document remis par le vendeur, vérifie qu’il est lisible et le transmet au point de collecte habituel.
Pour les achats nécessitant une facture complète, notamment lorsque la TVA doit être justifiée, il convient de demander au fournisseur un document comportant les mentions adaptées. Un ticket de paiement bancaire n’est pas automatiquement équivalent à une facture.
Les achats récurrents et les achats ponctuels ne nécessitent pas exactement la même organisation. Pour un fournisseur habituel, il peut être intéressant de mettre en place une facturation périodique et un espace de récupération des documents. Il faut cependant vérifier que les factures obtenues justifient correctement les opérations concernées : une facture mensuelle ne remplace pas systématiquement toutes les pièces individuelles.
Pour un achat ponctuel, le ticket ou la facture peut être le seul document facilement récupérable. La collecte immédiate devient alors prioritaire.
Les achats en ligne et les paiements mobiles créent une difficulté différente. Aucun document papier n’est nécessairement remis. Il faut rechercher la facture dans l’espace client, le courriel de confirmation ou le compte fournisseur, puis l’enregistrer dans le dépôt central.
Lors du contrôle hebdomadaire, les paiements par carte sans pièce associée doivent apparaître dans une liste d’anomalies. Cette liste permet de demander un duplicata avant que les détails de l’achat soient oubliés.
Lorsque les achats sont correctement documentés, leur transmission au comptable peut ensuite s’effectuer avec beaucoup moins de demandes de pièces complémentaires.
Comment transmettre les pièces comptables sans multiplier les échanges et relances ?
Pour limiter les relances du comptable, il faut définir à l’avance une fréquence de transmission, un canal unique et des règles de présentation des justificatifs. Chaque envoi doit contenir des documents lisibles, identifiables et rapprochés des opérations correspondantes. Cette méthode évite les échanges dispersés et facilite la détection des pièces réellement manquantes.
Les relances proviennent souvent d’un problème d’organisation plutôt que d’un simple retard. Une facture peut avoir été envoyée par courriel, un ticket transmis par messagerie et un relevé déposé dans un espace partagé. Sans convention commune, le destinataire doit reconstituer lui-même le dossier.
Le commerçant et son cabinet comptable peuvent convenir d’un fonctionnement simple autour de quatre éléments :
- Une fréquence de dépôt adaptée aux besoins de traitement et aux échéances comptables.
- Un canal de transmission principal, accessible aux personnes autorisées.
- Un format de fichier accepté et une convention de nommage partagée.
- Une méthode permettant de signaler les justificatifs manquants sans bloquer tout le dossier.
La routine hebdomadaire peut alimenter directement cet espace. Le commerçant n’a alors plus besoin de préparer un nouveau classement uniquement pour l’envoi au comptable.
Avant chaque transmission, un contrôle de complétude reste utile. Il consiste à comparer les pièces disponibles aux opérations concernées et à signaler les écarts connus : facture en attente, remboursement non encore identifié, paiement groupé ou justificatif à réclamer.
La collecte et l’accès aux documents peuvent être répartis entre le commerce et le comptable. Le commerçant reste le mieux placé pour récupérer les justificatifs d’achats ponctuels. Le cabinet peut éventuellement accéder directement à certaines données bancaires ou plateformes fournisseurs, avec les autorisations nécessaires.
Cette répartition évite de faire transiter inutilement les mêmes documents par plusieurs personnes. Elle doit néanmoins être explicite : un accès technique disponible ne signifie pas qu’un document a effectivement été récupéré et traité.
Il est également préférable de séparer les pièces transmises des pièces en attente. Un tableau partagé ou un statut de traitement permet de savoir si le document est absent, incomplet, envoyé ou validé, sans multiplier les questions individuelles.
Cette organisation constitue aussi une base solide pour passer progressivement au numérique, sans bouleverser les habitudes déjà efficaces du commerce.
Comment dématérialiser progressivement les documents sans perturber le travail quotidien ?
La dématérialisation progressive consiste à traiter les documents par familles, en commençant par ceux qui existent déjà sous forme électronique. Les factures reçues en ligne, les relevés bancaires et les abonnements sont généralement plus simples à centraliser. Les documents papier volumineux ou difficiles à numériser peuvent être intégrés ensuite, lorsque la méthode est maîtrisée.
Le premier changement ne nécessite donc pas de scanner les anciennes archives. Il s’agit plutôt de choisir un lieu de dépôt pour les nouveaux fichiers et de supprimer progressivement les habitudes de stockage dispersé.
Une progression adaptée à un commerce peut suivre trois étapes.
- Centraliser les documents numériques existants : factures électroniques reçues, documents bancaires et factures d’abonnement.
- Intégrer les flux papier simples : factures fournisseurs occasionnelles et documents administratifs dont la capture est facile à contrôler.
- Organiser les flux papier complexes : nombreux tickets, bons de livraison et documents nécessitant une vérification ou un rapprochement particulier.
Chaque famille de documents ne doit passer dans le nouveau système que lorsque sa méthode de capture, d’identification et de consultation fonctionne réellement.
Il faut notamment éviter qu’une pièce soit conservée sans règle claire à plusieurs emplacements : sur un téléphone, dans une boîte de courrier, sur un ordinateur et dans un espace partagé. Ces doublons créent une incertitude sur la version de référence.
La sortie du classement papier doit toutefois être distinguée de la destruction des originaux. Un document peut devenir la référence opérationnelle numérique sans que son original papier puisse nécessairement être supprimé. Pour les factures numérisées, les conditions réglementaires de reproduction et de conservation doivent être vérifiées avant toute destruction.
Cette transition s’inscrit également dans l’évolution de la facturation électronique française. Depuis le 1er septembre 2026, les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir les factures électroniques relevant de la réforme. L’obligation d’émission s’applique progressivement selon la taille des entreprises, avec une échéance fixée au 1er septembre 2027 pour les PME et micro-entreprises. La fiche Service Public sur les obligations de facturation détaille ce calendrier et le cadre applicable.
La réforme n’impose pas de transformer immédiatement chaque ticket ou document papier en fichier numérique. Elle concerne des opérations déterminées, selon les règles prévues.
Pour mesurer l’efficacité du changement, deux indicateurs simples peuvent être suivis : la proportion d’opérations disposant d’un justificatif numérique correctement classé et le temps réellement nécessaire pour retrouver une pièce demandée.
Les documents papier qui continuent d’arriver doivent, eux aussi, suivre un circuit précis dès leur réception pour ne pas alimenter de nouvelles piles.
Comment trier les documents papier dès leur réception pour éviter les piles en attente ?
Pour éviter l’accumulation de documents papier, chaque pièce reçue doit rejoindre immédiatement une destination définie. Deux ou trois catégories suffisent généralement : documents à numériser, documents à classer et pièces à rapprocher d’une opération. Le commerçant peut effectuer ce premier tri lors d’un moment quotidien unique, sans chercher à terminer immédiatement tout le traitement comptable.
Les piles se forment souvent parce que les documents restent sans statut. Une facture est posée sur le bureau en attendant une vérification, un ticket reste près de la caisse et un courrier fournisseur est conservé dans son enveloppe. Chaque pièce nécessite alors une nouvelle décision lors du rangement suivant.
Pour réduire ces décisions répétées, il est utile de placer les bacs de collecte dans un endroit réellement fréquenté : arrière-boutique, bureau administratif ou réserve.
Un dispositif simple peut comporter trois destinations :
- À numériser : documents papier destinés au dépôt numérique après vérification de leur lisibilité.
- À classer : pièces dont le traitement est terminé et qui disposent d’un emplacement connu.
- À rapprocher : documents dont l’opération associée reste à identifier ou à vérifier.
Le traitement des documents sans correspondance doit être prévu séparément. Une facture peut avoir été reçue avant son règlement, tandis qu’une opération bancaire peut apparaître avant la récupération du justificatif. Ces écarts ne sont pas nécessairement des erreurs.
Une liste d’attente datée permet d’indiquer ce qui manque, l’action attendue et la personne chargée de la résoudre. Un délai interne de vérification peut être fixé selon la fréquence des rapprochements et les échéances comptables, puis adapté lorsque les situations restent ouvertes.
Le moment de collecte doit correspondre aux habitudes du commerce. Pour une boutique recevant des livraisons, du courrier et des représentants, une collecte en fin de journée peut être plus réaliste qu’un traitement continu interrompant les ventes.
Les documents reçus directement en caisse doivent néanmoins être sécurisés dès leur arrivée, notamment les tickets facilement égarés. Le tri quotidien peut ensuite les transférer vers leur destination définitive.
Lorsque ce circuit papier fonctionne, il devient possible d’étendre la même logique au numérique : un point d’entrée, un statut connu et un emplacement de conservation clairement identifié.
À retenir avant de choisir son organisation numérique
- Définir d’abord les recherches les plus fréquentes : par date, fournisseur, montant ou mouvement bancaire.
- Choisir un emplacement de référence unique pour chaque document, même lorsque plusieurs personnes interviennent.
- Vérifier les conditions de conservation, d’accès et de récupération des fichiers avant de supprimer un support ou de dépendre entièrement d’un outil.
Comment dématérialiser les documents d’un commerce sans créer un nouveau désordre numérique ?
Pour dématérialiser sans désorganiser la comptabilité, il faut définir trois règles avant de commencer : un lieu de dépôt central, une structure de classement stable et une convention de nommage commune. Ces règles doivent être comprises par les personnes qui collectent les documents. Le choix d’un logiciel intervient ensuite, en fonction du volume et des besoins réels.
Un espace numérique mal organisé peut devenir aussi difficile à utiliser qu’un bureau couvert de factures. Les fichiers s’accumulent avec des noms génériques, plusieurs versions circulent et les documents importants restent dans les pièces jointes des messageries.
Le point de départ consiste à définir une arborescence simple. Par exemple, un dossier comptable annuel peut contenir des sous-dossiers mensuels, puis des catégories correspondant aux achats, ventes ou documents bancaires. Si le commerce recherche principalement ses factures par fournisseur, une autre structure peut être préférable.
Une convention de nommage pratique peut prendre la forme suivante : AAAA-MM-JJ_Fournisseur_Reference.pdf. Le nom rend immédiatement visibles la date et l’origine de la pièce. Les références doivent rester cohérentes et les caractères difficiles à utiliser dans les systèmes de fichiers doivent être évités.
Le niveau d’équipement dépend ensuite de la charge documentaire.
| Solution | Situation adaptée | Point de vigilance |
|---|---|---|
| Dossiers numériques organisés manuellement | Volume limité et peu de personnes impliquées | Respect régulier du nommage et du classement |
| Fonction documentaire du logiciel comptable ou de caisse | Besoin de rattacher directement des pièces aux opérations | Possibilités d’export, accès et conservation |
| Gestion électronique documentaire | Volume important, plusieurs utilisateurs ou circuits de validation | Coût, paramétrage, dépendance au fournisseur et conformité |
Un logiciel spécialisé n’est pas indispensable dans tous les cas. Le classement manuel peut être satisfaisant si les documents sont peu nombreux et les règles correctement suivies. À l’inverse, lorsque plusieurs salariés collectent des pièces ou que les rapprochements deviennent complexes, l’automatisation de certaines opérations peut être pertinente.
Le risque propre au numérique est la multiplication des copies dispersées. Une facture conservée dans la messagerie, sur le téléphone d’un salarié et dans plusieurs espaces partagés peut devenir difficile à identifier. Il faut donc distinguer le dépôt de référence, les copies de travail et les sauvegardes techniques.
La conservation à long terme mérite également une attention spécifique : fichiers lisibles, droits d’accès appropriés, protection contre les suppressions accidentelles, sauvegardes vérifiées et possibilité de récupérer les documents en cas de changement de prestataire. Les exigences réglementaires doivent être examinées selon la nature des pièces et leur support d’origine.
Un test simple permet d’évaluer le classement : choisir une opération passée, partir de sa date et de son montant, puis tenter de retrouver le justificatif sans connaître son emplacement initial. Si la recherche échoue, mieux vaut corriger la convention ou l’indexation avant d’ajouter de nouveaux documents.
La première action concrète consiste à sélectionner un flux documentaire, à centraliser ses nouvelles pièces dans un emplacement unique, puis à vérifier leur correspondance avec les écritures concernées. Cette expérimentation permet d’ajuster la méthode avant de l’étendre à l’ensemble du commerce.
Combien de temps faut-il conserver les pièces comptables d’un commerce ?
En France, le Code de commerce prévoit une conservation de dix ans pour les documents comptables et les pièces justificatives. D’autres obligations fiscales ou particulières peuvent également s’appliquer selon la nature du document. Il convient de vérifier les textes en vigueur, notamment les règles relatives au point de départ des délais et aux modalités de conservation.
Peut-on jeter une facture papier après l’avoir photographiée ?
Pas automatiquement. Une photographie permet de faciliter la consultation, mais la conservation fiscale d’une facture papier numérisée est soumise à des conditions de fidélité, d’intégrité et de sécurisation. Avant de détruire l’original, il faut vérifier que le procédé utilisé respecte les exigences applicables au document concerné.
Comment retrouver une facture lorsque seul le montant bancaire est connu ?
Il faut partir de la date de l’opération, du montant et du libellé bancaire, puis consulter les justificatifs classés sur la période correspondante. Un index associant chaque écriture à une référence documentaire accélère cette recherche. En l’absence de pièce, le fournisseur peut être sollicité pour obtenir un duplicata approprié.
Faut-il conserver les tickets de caisse lorsque les factures sont disponibles ?
Cela dépend de la nature de l’achat, de la portée de la facture et des autres obligations applicables. Une facture complète peut documenter l’opération, mais certains tickets peuvent être utiles pour le rapprochement, les remboursements ou les litiges. Il faut éviter de supprimer une pièce avant d’avoir vérifié qu’un autre document satisfait effectivement les besoins comptables, fiscaux et commerciaux.
Comment organiser les justificatifs lorsque plusieurs salariés utilisent une carte professionnelle ?
Chaque utilisateur peut être tenu de transmettre le justificatif dès l’achat vers un dépôt commun, accompagné de la date, du montant et du motif professionnel. Une référence au titulaire ou à la carte utilisée facilite ensuite le rapprochement. Les dépenses sans pièce sont inscrites dans une liste de suivi afin d’organiser leur récupération, avec des droits d’accès adaptés aux responsabilités de chacun.