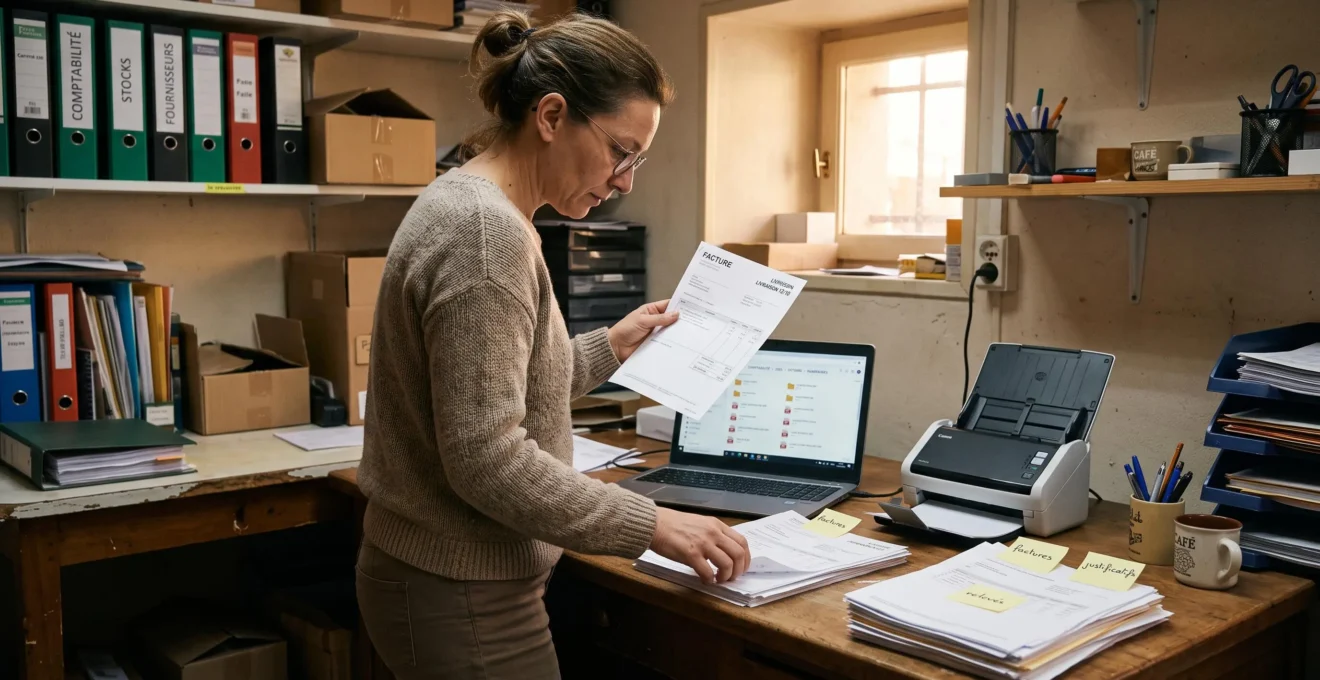
Une facture fournisseur égarée, un bon de livraison difficile à retrouver, plusieurs versions d’un même contrat : les documents papier ralentissent facilement la gestion quotidienne d’un commerce. Les numériser paraît alors être une solution évidente. Pourtant, remplacer des classeurs par des centaines de fichiers mal organisés risque simplement de déplacer le problème sur un ordinateur.
Pour réussir la dématérialisation des documents d’un commerce, il faut commencer par une méthode de classement, puis traiter progressivement les documents utiles, définir des règles de conservation et organiser leur circulation. L’objectif n’est pas de tout scanner, mais de retrouver rapidement chaque information et de supprimer les manipulations inutiles.
Cette transition concerne aussi bien les factures et relevés bancaires que les contrats, justificatifs et documents administratifs. Elle doit tenir compte des obligations françaises de conservation et de la réforme de la facturation électronique. Une organisation simple, partagée et maintenue dans le temps permet d’avancer sans interrompre l’activité commerciale.
Dématérialisation documentaire : les trois principes essentiels
- Définir un classement et un nommage communs avant de numériser les documents.
- Commencer par les nouveaux documents et les archives fréquemment consultées, sans chercher à tout convertir immédiatement.
- Organiser la validation, la sauvegarde et la conservation selon la nature des pièces, plutôt que de simplement stocker des PDF.
- Pourquoi numériser des factures sans méthode de classement fait-il perdre du temps ?
- Comment dématérialiser progressivement les documents sans perturber le travail quotidien ?
- Dossiers sur ordinateur ou solution cloud : quelle organisation pour les documents du commerce ?
- Quelles règles de nommage évitent de conserver plusieurs versions du même document ?
- Comment réduire les délais de traitement en faisant circuler les documents numériquement ?
- Conserver l’original ou le numériser : quelle méthode selon le type de document ?
- Comment repérer les tâches répétitives à automatiser sans bouleverser l’organisation ?
- Comment digitaliser un commerce sans complexifier inutilement son organisation ?
Pourquoi numériser des factures sans méthode de classement fait-il perdre du temps ?
Numériser des factures sans méthode de classement fait perdre du temps parce que les documents deviennent difficiles à identifier, à rechercher et à vérifier. Un dossier numérique rempli de fichiers aux noms imprécis reproduit les défauts des archives papier. Pour obtenir un véritable gain d’efficacité, il faut organiser les documents avant leur numérisation.
Le problème apparaît souvent lorsqu’un commerçant entreprend de scanner plusieurs années de factures en une seule opération. Les fichiers s’accumulent sous des noms automatiques comme « scan001.pdf » ou « document_12.pdf », sans indication du fournisseur, de la date ni de leur contenu.
Une difficulté supplémentaire apparaît lorsque les documents sont enregistrés uniquement sous forme d’images. Sans reconnaissance optique de caractères (OCR), leur contenu peut rester inaccessible à la recherche plein texte. Il faut alors ouvrir les fichiers un par un pour retrouver une information.
Stocker n’est pas classer. Le stockage consiste à conserver des fichiers. Le classement consiste à pouvoir retrouver une pièce en connaissant sa catégorie, son origine et sa période.
Avant de scanner, une structure élémentaire peut suffire :
- Une catégorie pour les factures fournisseurs.
- Une catégorie pour les factures clients.
- Une catégorie pour les relevés et documents bancaires.
- Une catégorie pour les contrats et documents administratifs.
- Un classement chronologique à l’intérieur de chaque catégorie.
Pour évaluer l’organisation actuelle, un test pratique consiste à chercher trois documents : une facture fournisseur de l’année précédente, un justificatif utile à une déclaration de TVA et un bon de livraison associé à une réclamation. Chronométrer chaque recherche permet d’identifier les difficultés réelles.
Des documents difficiles à retrouver peuvent aussi retarder les rapprochements comptables, la préparation des déclarations ou les réponses à une demande de justificatifs.
Ce risque ne concerne pas seulement le confort administratif. En France, les pièces justificatives comptables, notamment les factures et bons de livraison, doivent généralement être conservées pendant dix ans à compter de la clôture de l’exercice. Les autres documents peuvent relever d’autres délais, détaillés dans les délais de conservation des documents professionnels sur Service Public. La fiche citée ne concerne pas les micro-entrepreneurs, dont les obligations doivent être vérifiées séparément.
Une fois cette organisation établie, il devient possible d’avancer progressivement, sans mobiliser toute l’équipe pour reprendre les anciennes archives.
Comment dématérialiser progressivement les documents sans perturber le travail quotidien ?
Pour dématérialiser progressivement les documents d’un commerce, commencez par les nouvelles pièces reçues et les documents régulièrement consultés. Conservez provisoirement les anciennes archives dans leur organisation actuelle. Cette approche par petits lots permet de tester les méthodes de numérisation, de corriger les erreurs et de maintenir l’activité quotidienne.
Une campagne de numérisation intégrale peut sembler efficace sur le papier. Pourtant, trier des années de documents, retirer les agrafes, scanner, contrôler et renommer chaque fichier mobilise du temps qui n’est plus consacré à la vente, aux clients ou à la gestion courante.
La méthode la plus accessible consiste à commencer par le flux entrant : factures fournisseurs reçues cette semaine, justificatifs de dépenses, bons de livraison et documents administratifs récents. Les anciennes archives peuvent rester en place jusqu’à ce qu’une consultation ou un besoin opérationnel justifie leur numérisation.
La priorité dépend de la fréquence d’utilisation. Un document consulté plusieurs fois par mois mérite généralement un accès numérique rapide. Une archive rarement sollicitée peut attendre, sous réserve des règles de conservation et des contraintes propres à son support.
Un découpage hebdomadaire permet de conserver une charge de travail maîtrisable. Chaque lot fait l’objet d’un contrôle : documents lisibles, pages complètes, noms conformes et emplacement correct. Si une erreur revient fréquemment, la règle peut être ajustée avant le lot suivant.
La période de coexistence entre papier et numérique doit également être organisée. Le personnel doit savoir quel espace consulter, comment signaler qu’un document a déjà été numérisé et qui valide sa version numérique.
Il faut néanmoins distinguer la version utilisée au quotidien de celle qui possède une valeur juridique ou fiscale. Une copie numérique peut devenir la référence de consultation interne sans pour autant autoriser la destruction de l’original papier.
Checklist : préparer une première semaine de dématérialisation
- Recenser les catégories de documents reçus chaque semaine et établir une liste de départ.
- Choisir une catégorie prioritaire et rédiger une règle de traitement d’une page.
- Créer l’arborescence numérique et vérifier qu’un document test peut être retrouvé.
- Numériser un premier lot, puis constituer un relevé des fichiers contrôlés et des anomalies corrigées.
- Désigner un responsable du classement et consigner les décisions dans une procédure partagée.
Le rythme de numérisation étant défini, reste à choisir l’emplacement dans lequel les documents seront accessibles et protégés.
Dossiers sur ordinateur ou solution cloud : quelle organisation pour les documents du commerce ?
Un classement sur ordinateur convient à un commerce où une seule personne consulte principalement les documents depuis un poste fixe. Une solution cloud facilite l’accès à distance et le travail partagé. Dans les deux cas, la fiabilité dépend d’une arborescence stable, de droits d’accès adaptés et d’une véritable stratégie de sauvegarde.
Le choix dépend davantage des usages que de la taille du commerce. Un gérant seul peut privilégier une organisation locale simple, tandis qu’un commerce avec plusieurs employés, un comptable externe ou plusieurs points de vente peut avoir besoin d’un accès partagé.
Voici les différences pratiques à examiner avant de choisir.
| Critère | Dossiers sur ordinateur | Solution cloud |
|---|---|---|
| Accès aux documents | Principalement depuis le poste ou le réseau configuré | Depuis différents appareils autorisés, avec connexion adaptée |
| Travail à plusieurs | Partage à organiser sur le réseau | Partage et droits d’accès souvent intégrés |
| Recherche | Selon le système et l’indexation des fichiers | Selon les fonctions du service choisi |
| Coût | Matériel, maintenance et sauvegarde à prévoir | Abonnement éventuel et conditions de stockage |
| Continuité d’accès | Dépend du matériel et des copies disponibles | Dépend du fournisseur, de la connexion et des sauvegardes |
| Protection des données | Sécurisation à organiser localement | Contrôle du contrat, des accès et des paramètres de sécurité |
Une arborescence indépendante de l’outil facilite une éventuelle migration. Une structure par année et catégorie de document, accompagnée de règles communes, peut être reproduite dans différents environnements.
Attention à ne pas confondre synchronisation et sauvegarde. Un fichier supprimé ou altéré peut être répercuté sur plusieurs appareils connectés. La CNIL recommande des sauvegardes régulières et testées, comprenant notamment une copie isolée hors ligne. Ses recommandations sur les sauvegardes permettent de préparer cette protection, y compris lorsque les documents sont hébergés dans le cloud.
Il faut également distinguer trois fonctions : stockage pour travailler, sauvegarde pour restaurer après un incident et archivage pour conserver les pièces dans les conditions requises. Une solution cloud généraliste ne garantit pas automatiquement les trois.
Enfin, la gestion documentaire doit être coordonnée avec la réforme française de la facturation électronique. Un espace de stockage partagé ne remplace pas nécessairement la plateforme agréée requise pour les échanges de factures relevant du dispositif.
Une fois l’emplacement choisi, le nom donné à chaque fichier devient déterminant pour retrouver la bonne pièce et éviter les doublons.
Quelles règles de nommage évitent de conserver plusieurs versions du même document ?
Une convention de nommage efficace associe une date au format AAAA-MM-JJ, un type de document, un tiers identifiable et, si nécessaire, une référence unique. Elle s’applique à tous les fichiers d’une même catégorie. Pour éviter les doublons, il faut aussi définir une procédure de correction et séparer les versions de travail des documents définitivement archivés.
Le nom du fichier doit apporter suffisamment d’informations pour comprendre son contenu sans l’ouvrir. Les intitulés « facture.pdf », « facture_finale.pdf » ou « scan_corrige_bis.pdf » deviennent rapidement ambigus lorsque plusieurs employés enregistrent les mêmes documents.
Un gabarit simple peut prendre la forme suivante :
AAAA-MM-JJ_TYPE_TIERS_REFERENCE.pdf
Par exemple, dans un scénario fictif : « 2026-10-15_FACTURE_FOURNISSEUR-ABC_F458.pdf ». La date choisie doit avoir le même sens pour toutes les factures, par exemple leur date d’émission. La référence permet de distinguer deux pièces établies le même jour par un même fournisseur.
Des règles complémentaires évitent les variantes : mêmes termes pour chaque catégorie, séparateurs identiques, abréviations connues de l’équipe et absence d’informations personnelles inutiles dans les noms.
La gestion des versions demande davantage de précautions. Lorsqu’un fournisseur envoie une facture corrigée, il faut d’abord déterminer si elle remplace réellement la pièce précédente ou si elle constitue un document distinct, par exemple un avoir. Une facture initiale et son avoir ne doivent pas être fusionnés ou supprimés comme de simples doublons.
Pour les documents internes modifiables, un espace de travail séparé peut accueillir les brouillons et révisions. Une fois le document validé, sa version définitive est placée dans l’archive appropriée. Un suffixe unique tel que « V02 » peut rester utile pendant la préparation, sans multiplier les appellations « finale », « dernière » ou « définitive_bis ».
Le PDF est pratique pour figer un document bureautique finalisé, mais ne suffit pas à lui seul à garantir un archivage fiscal conforme. La conservation réglementaire des factures numérisées suppose des garanties supplémentaires.
Un contrôle mensuel peut consister à rechercher les fichiers sans date, les références répétées et les documents stockés dans plusieurs dossiers. Cette vérification révèle les règles mal comprises avant que le désordre ne s’accumule.
Avec des fichiers clairement identifiés, le commerce peut ensuite accélérer leur circulation sans perdre les étapes nécessaires à leur vérification.
Comment réduire les délais de traitement en faisant circuler les documents numériquement ?
Pour réduire les délais de traitement, il faut numériser l’ensemble du circuit documentaire, et pas seulement son point d’entrée. Une facture doit pouvoir être reçue, contrôlée, validée, transmise à la comptabilité et archivée sans impressions intermédiaires inutiles. Chaque étape doit conserver un responsable identifié et les vérifications nécessaires.
Scanner une facture pour ensuite l’imprimer, la faire signer et la numériser à nouveau n’apporte qu’un gain limité. Le document change de support plusieurs fois sans que le circuit administratif ait réellement été simplifié.
Dans un commerce, le traitement d’une facture fournisseur peut suivre cinq étapes opérationnelles :
- Réception : identifier la facture reçue et l’intégrer au circuit approprié.
- Contrôle : vérifier le fournisseur, les montants et la correspondance avec la commande ou la livraison.
- Validation : recueillir l’accord de la personne habilitée, avec une trace de la décision.
- Traitement comptable et paiement : transmettre les informations nécessaires et conserver le statut de la pièce.
- Archivage : placer la facture et les éléments requis dans l’espace prévu pour leur conservation.
Un dossier partagé peut suffire à un circuit simple, à condition que les statuts soient explicites. Pour plusieurs intervenants, une solution documentaire proposant des validations et un historique des actions peut faciliter le suivi. Le choix dépend du volume et de la complexité réelle des opérations.
Pour évaluer l’amélioration, un indicateur suffit au départ : le temps écoulé entre la réception d’une facture et son enregistrement comptable. Mesurer ce délai avant et après la modification du circuit permet d’identifier les attentes persistantes. Il est également utile de relever les factures bloquées et les causes des blocages.
La rapidité ne doit jamais supprimer les contrôles. Une validation automatique ou précipitée qui néglige une différence de montant, une livraison incomplète ou une facture déjà enregistrée peut créer de nouvelles difficultés. La traçabilité des décisions reste donc essentielle.
Cette organisation doit aussi tenir compte de la facturation électronique française. Depuis le 1er septembre 2026, les entreprises concernées doivent être capables de recevoir des factures électroniques. L’émission devient obligatoire pour les PME et micro-entreprises à compter du 1er septembre 2027, selon le calendrier applicable. Les opérations avec des particuliers peuvent notamment relever de l’e-reporting. La présentation de la facturation électronique par la DGFiP précise ces distinctions. Un simple PDF envoyé par courriel ne constitue pas, à lui seul, une facture électronique conforme à la réforme.
Avant de supprimer les originaux papier associés à ce nouveau circuit, il reste toutefois indispensable d’examiner les obligations de conservation propres à chaque document.
Conserver l’original ou le numériser : quelle méthode selon le type de document ?
Le choix entre conserver un original papier et utiliser une copie numérique dépend de la nature du document et des règles applicables. Les factures, contrats, pièces administratives et justificatifs courants ne suivent pas nécessairement les mêmes exigences. La numérisation peut faciliter leur consultation sans autoriser systématiquement la destruction de l’original.
Pour éviter les décisions irréversibles, un premier tri peut répartir les documents en trois groupes : ceux dont la numérisation conforme permet éventuellement d’envisager la destruction, ceux à numériser tout en conservant l’original et ceux qu’il n’est pas utile de numériser immédiatement.
Le tableau suivant propose des orientations pratiques. Il ne constitue pas une autorisation générale de destruction des originaux.
| Catégorie | Traitement conseillé | Vigilance |
|---|---|---|
| Factures fournisseurs et clients | Conservation dans un système adapté au format d’origine et au régime applicable | Durée comptable et conditions d’archivage fiscal |
| Bons de commande et de livraison | Classement avec les pièces comptables correspondantes | Conservation des justificatifs et rapprochements |
| Bail commercial et contrats signés sur papier | Copie numérique pour consultation, original papier conservé par prudence | Valeur juridique et éventuelle exigence de présentation de l’original |
| Documents administratifs originaux | Numérisation de consultation, conservation physique selon les règles propres au document | Exigences éventuelles de forme et de preuve |
| Notes internes sans obligation particulière | Tri, numérisation si utile ou suppression autorisée | Valeur opérationnelle, confidentialité et éventuelles données personnelles |
Il faut distinguer trois situations. Une facture électronique native est créée et transmise électroniquement selon les exigences applicables. Une facture initialement établie sur papier puis numérisée reste soumise à des conditions particulières pour sa conservation fiscale. Un simple scan de consultation ne présente pas automatiquement les garanties nécessaires pour remplacer le papier.
Pour les factures papier numérisées, l’article A102 B-2 du Livre des procédures fiscales prévoit notamment une reproduction fidèle, une organisation documentée, un format admis, des garanties d’intégrité et un horodatage. Le fait de posséder un fichier PDF ne suffit donc pas, à lui seul, pour considérer l’ensemble des conditions remplies.
La prudence est particulièrement importante pour les baux commerciaux et les actes originaux susceptibles d’être utilisés comme preuve. Leur numérisation facilite l’accès au contenu, mais la conservation du papier reste préférable lorsqu’aucune vérification juridique n’autorise clairement sa suppression.
Les durées doivent également être déterminées selon la catégorie documentaire. Une obligation comptable, fiscale ou contractuelle peut s’appliquer à une même pièce. Pour les documents contenant des données personnelles, les principes de limitation de conservation doivent aussi être pris en compte.
Une fois ces distinctions clarifiées, les opérations répétitives de classement et de transmission deviennent de bonnes candidates à une automatisation progressive.
Comment repérer les tâches répétitives à automatiser sans bouleverser l’organisation ?
Pour identifier les tâches documentaires à automatiser, observez pendant une ou deux semaines les manipulations réalisées quotidiennement. Relevez leur fréquence, leur durée approximative et les erreurs rencontrées. Privilégiez ensuite les opérations régulières, faciles à décrire et à contrôler. Une automatisation à la fois permet de vérifier les résultats sans déstabiliser l’organisation du commerce.
Les tâches répétitives ne sont pas toujours visibles. Le temps consacré à renommer une facture, copier une référence dans un tableau, déplacer un fichier ou relancer une validation paraît négligeable lorsqu’on considère une seule opération. Leur accumulation peut pourtant représenter une charge administrative importante.
Un registre d’observation simple peut comporter quatre colonnes : tâche, fréquence, temps approximatif et difficulté rencontrée. Ces données servent à établir des priorités, sans supposer à l’avance le gain que produira un outil.
La répétabilité constitue le premier critère de sélection. Une tâche dont les règles sont identiques à chaque occurrence se prête généralement mieux à l’automatisation qu’une opération demandant des décisions différentes selon le fournisseur ou le contexte.
Quelques exemples de fonctions à tester, selon les capacités du logiciel utilisé :
- Importer automatiquement les factures reçues dans une boîte dédiée.
- Extraire des références ou des dates grâce à la reconnaissance documentaire, avec contrôle humain.
- Diriger un document vers un responsable selon une règle définie.
- Signaler les validations en attente.
- Détecter les références de factures déjà enregistrées pour examen.
Les contrôles ne doivent pas disparaître derrière le fonctionnement automatique. Une extraction de montant erronée ou une mauvaise identification de fournisseur doit pouvoir être détectée avant l’étape comptable.
Une méthode prudente consiste à sélectionner une seule opération, documenter son fonctionnement manuel puis tester son automatisation pendant un cycle de traitement complet. Les exceptions sont enregistrées et corrigées avant d’ajouter une deuxième fonction.
Automatiser un processus confus ne le rend pas fiable. Si personne ne sait exactement qui valide une facture, l’ajout d’un système de notifications risque simplement de multiplier les relances. Il faut d’abord clarifier les responsabilités et les conditions de validation.
Cette logique conduit à une dernière question : comment conserver une organisation assez simple pour fonctionner durablement à l’échelle du commerce ?
À retenir avant de généraliser la dématérialisation
- Un nouvel outil n’est utile que s’il supprime une opération ou résout une difficulté concrète.
- Chaque catégorie documentaire doit avoir un emplacement de référence et un responsable clairement identifiés.
- La simplicité doit être vérifiée régulièrement : une procédure comprise et appliquée vaut mieux qu’un système sophistiqué mais contourné.
Comment digitaliser un commerce sans complexifier inutilement son organisation ?
Digitaliser un commerce sans complexifier son organisation consiste à choisir peu d’outils, à définir des règles communes et à supprimer les manipulations devenues inutiles. Chaque catégorie de document doit disposer d’un emplacement, d’un format adapté et d’un responsable. La digitalisation réussit lorsque le travail quotidien devient plus simple, pas lorsque les logiciels se multiplient.
Un petit commerce n’a pas nécessairement besoin de l’organisation documentaire d’une grande entreprise. Multiplier les applications de stockage, de validation, de numérisation et de communication peut créer autant de difficultés que les classeurs papier lorsque ces outils ne fonctionnent pas ensemble.
Avant d’adopter une nouvelle solution, une question pratique permet de faire le tri : quelle manipulation existante cet outil va-t-il supprimer ? Si la réponse reste imprécise, il vaut mieux examiner le processus avant d’ajouter une application.
Une organisation minimale peut reposer sur trois fonctions cohérentes : un point d’entrée pour les documents, un espace de classement et un circuit de traitement clairement défini. Selon le contexte, ces fonctions peuvent être réunies dans un même logiciel ou réparties entre quelques outils compatibles.
La règle d’une seule référence par type de document protège contre la dispersion. Pour chaque catégorie, l’équipe doit connaître :
- Le lieu où se trouve la version utilisée pour le travail courant.
- Le format ou le mode de conservation approprié.
- La personne responsable de son classement et de son suivi.
Cette règle ne signifie pas qu’un document ne doit posséder aucune sauvegarde, aucune trace historique ou aucun original distinct. Elle évite simplement les emplacements concurrents dans lesquels les employés chercheraient différentes versions supposées valides.
Pour maintenir cette discipline, un contrôle périodique peut vérifier quelques documents récents, les difficultés de recherche, les anomalies de nommage et les étapes de validation encore réalisées sur papier.
La démarche doit rester compatible avec les obligations comptables, la confidentialité des informations, les durées de conservation et les exigences de la facturation électronique. La simplification administrative ne dispense jamais de ces contrôles.
La réussite dépend aussi des habitudes de l’équipe. Une procédure courte, expliquée à chaque personne concernée et corrigée à partir des problèmes rencontrés, sera plus facile à appliquer qu’un ensemble de règles théoriques.
Pour commencer concrètement, choisissez une catégorie de documents reçus cette semaine, créez son emplacement numérique, définissez son nommage et testez le circuit complet sur quelques pièces. N’étendez la méthode qu’une fois la recherche, la validation et la conservation correctement maîtrisées.
Faut-il acheter un scanner professionnel pour commencer ?
Pas nécessairement. Pour de petits volumes, un équipement déjà disponible peut suffire à produire des copies numériques destinées à la consultation. La qualité, la lisibilité, le traitement des documents multipages et le temps nécessaire à chaque opération restent déterminants. Si les scans doivent servir à une conservation fiscale en remplacement des originaux, l’équipement ne suffit pas : l’ensemble de la procédure doit respecter les exigences réglementaires applicables.
Peut-on donner accès aux factures numériques à son expert-comptable ?
Oui, un espace partagé ou un dispositif de transmission adapté peut faciliter la collaboration. Il convient toutefois de définir les documents accessibles, les droits de consultation et de modification, les modalités de sécurisation et la personne chargée de vérifier les pièces. Les conditions de transmission doivent aussi être cohérentes avec les outils comptables et les obligations de facturation électronique applicables.
Une sauvegarde cloud suffit-elle pour protéger les archives du commerce ?
Pas automatiquement. Le stockage cloud, la synchronisation, la sauvegarde et l’archivage réglementaire remplissent des fonctions différentes. Une stratégie de protection doit notamment prévoir des copies régulières, une protection appropriée et des tests de restauration. Une sauvegarde ne garantit pas à elle seule que les exigences juridiques et fiscales de conservation sont satisfaites.
Comment gérer une facture fournisseur reçue deux fois ?
Il faut comparer le fournisseur, la référence, la date, le montant et le contenu des deux documents. Si les fichiers correspondent exactement à la même facture, le circuit doit empêcher un double enregistrement ou un double paiement. Si le second document est une correction, un avoir ou une nouvelle facture, son statut doit être identifié et les pièces distinctes conservées selon les règles applicables.
Comment savoir si la dématérialisation apporte réellement un gain de temps ?
Comparez quelques indicateurs simples avant et après la mise en place : temps nécessaire pour retrouver une pièce, délai entre réception et enregistrement d’une facture, nombre de ressaisies et fréquence des documents mal classés. Les résultats doivent être observés sur des opérations comparables, en tenant compte de la période d’apprentissage. Une amélioration durable de ces mesures indique que l’organisation évolue dans le bon sens.