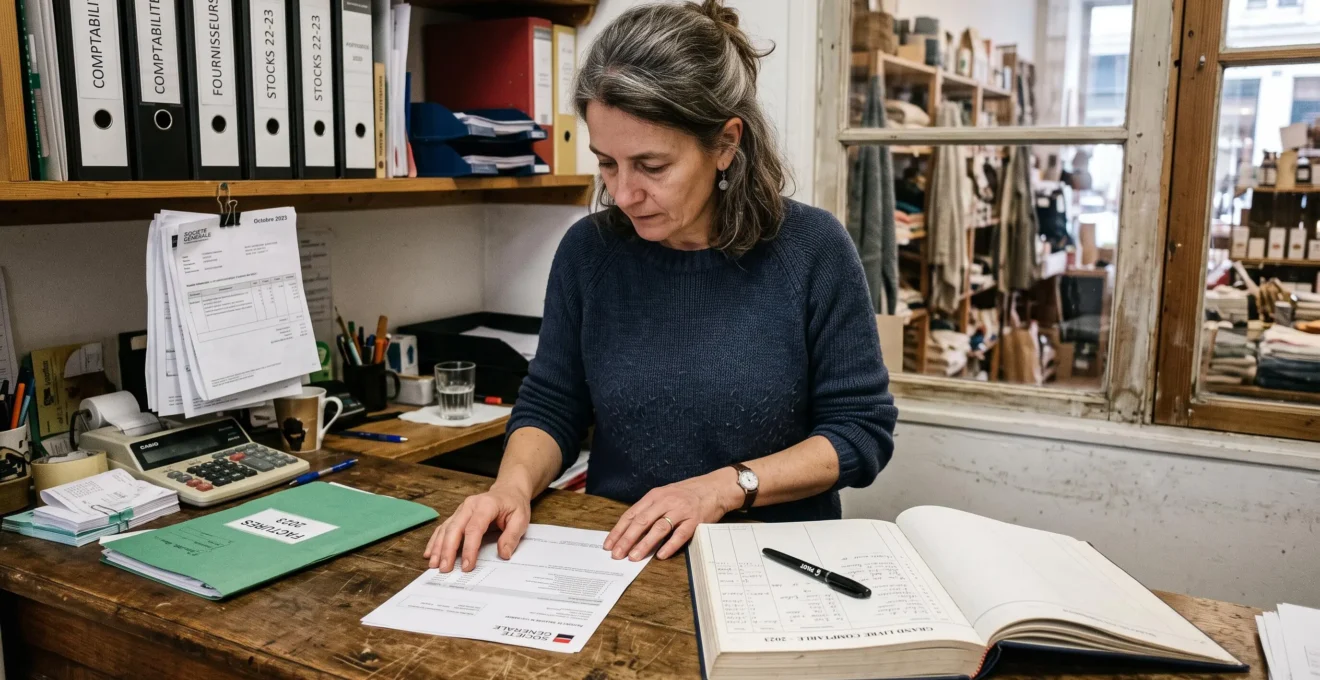
Une facture fournisseur oubliée, un écart de caisse inexpliqué ou un stock mal évalué peuvent compliquer la préparation des comptes annuels. Lorsque ces anomalies apparaissent seulement à la clôture, il faut retrouver les justificatifs, comprendre des opérations parfois anciennes et effectuer les corrections dans un délai réduit.
Pour un commerçant, la solution consiste à préparer la clôture tout au long de l’exercice, plutôt que d’attendre les dernières semaines. Des contrôles réguliers, un classement cohérent des pièces et une vérification des principaux postes du bilan permettent de transmettre des informations plus fiables à l’expert-comptable.
Cette organisation présente aussi un intérêt de gestion : les comptes annuels ne servent pas uniquement à satisfaire des obligations comptables. Ils permettent d’apprécier la rentabilité, les stocks, les dettes et la capacité du commerce à financer son activité. L’objectif est donc double : limiter les mauvaises surprises au moment d’arrêter les comptes et disposer de chiffres exploitables pour préparer l’exercice suivant.
Préparer une clôture comptable fiable : les trois réflexes essentiels
- Contrôler chaque mois les banques, les caisses, les factures et la TVA pour identifier rapidement les écarts.
- Anticiper l’inventaire, les justificatifs manquants et les régularisations avant la date de clôture.
- Analyser ensemble le bilan et le compte de résultat pour distinguer rentabilité, patrimoine et trésorerie.
- Pourquoi les comptes annuels donnent-ils une vision plus complète que le compte bancaire ?
- Quels contrôles mensuels permettent de repérer rapidement les anomalies comptables ?
- Comment préparer les pièces de clôture au fil de l’année pour gagner du temps ?
- Bilan, compte de résultat ou annexe : quel document répond à quelle question ?
- Comment lire un compte de résultat pour identifier ce qui dégrade réellement la rentabilité ?
- Quelles anomalies vérifier avant de transmettre les éléments de clôture ?
- Comment transmettre les pièces comptables sans multiplier les échanges et relances ?
- Comment utiliser les comptes annuels pour fixer les priorités du prochain exercice ?
Pourquoi les comptes annuels donnent-ils une vision plus complète que le compte bancaire ?
Les comptes annuels donnent une vision plus complète du commerce parce qu’ils présentent à la fois son patrimoine, ses dettes et le résultat de son activité. Le relevé bancaire renseigne principalement sur les encaissements, les décaissements et les disponibilités. Il ne permet pas, à lui seul, de savoir si l’entreprise gagne durablement de l’argent ni si elle pourra honorer ses engagements.
Un solde bancaire positif peut rassurer un commerçant qui approche de la clôture. Pourtant, cet argent disponible ne correspond pas nécessairement à un bénéfice. Il peut provenir d’un emprunt récemment débloqué, d’encaissements anticipés ou de factures fournisseurs qui n’ont pas encore été réglées.
Inversement, une trésorerie momentanément faible ne signifie pas automatiquement que l’activité est déficitaire. Le commerce peut avoir réalisé des ventes rentables, mais attendre le règlement de certains clients ou avoir immobilisé une partie de ses ressources dans les marchandises.
Les comptes annuels mettent notamment en évidence :
- Les créances clients : les sommes dues par des clients, lorsqu’elles sont comptabilisées.
- Les dettes fournisseurs : les achats et prestations restant à payer.
- Les stocks : la valeur comptable des marchandises encore détenues.
- Les emprunts et leurs soldes restant dus.
- Les dettes fiscales et sociales à la date de clôture.
- Le bénéfice ou la perte généré pendant l’exercice.
Prenons un exemple purement hypothétique. Un commerçant constate un solde bancaire confortable après une période de fortes ventes. Dans le même temps, ses fournisseurs ont augmenté leurs prix, une partie des marchandises ne se vend plus et plusieurs échéances importantes arrivent. La banque donne une impression favorable, mais les comptes annuels peuvent révéler une marge dégradée et des engagements significatifs.
Cette distinction repose sur la nature des documents comptables. La fiche de Service Public sur les obligations comptables des sociétés commerciales précise que le bilan présente les éléments d’actif et de passif, tandis que le compte de résultat rassemble les produits et les charges de l’exercice.
Ces documents apportent ainsi aux banquiers, repreneurs éventuels et professionnels du chiffre une base d’analyse plus complète qu’un simple relevé de compte. Leur interprétation reste toutefois dépendante de la qualité des enregistrements et des évaluations comptables.
Une lecture fiable commence donc par des données régulièrement vérifiées. C’est précisément le rôle des contrôles comptables mensuels, qui évitent de concentrer toutes les recherches d’écarts sur les dernières semaines de l’exercice.
Quels contrôles mensuels permettent de repérer rapidement les anomalies comptables ?
Pour repérer rapidement les anomalies comptables, le commerçant peut instaurer une vérification mensuelle des mouvements bancaires, des encaissements, des factures et de la TVA. Cette routine permet d’identifier les écritures manquantes, les doublons ou les écarts de caisse pendant que les opérations sont encore récentes. Elle complète les obligations comptables applicables sans constituer une formalité légale universelle.
Le premier contrôle consiste à rapprocher les opérations enregistrées en comptabilité des relevés bancaires. Chaque différence doit pouvoir être expliquée : chèque non encore débité, remise de cartes en attente, frais bancaires non saisis ou véritable erreur d’enregistrement.
Il est également utile de vérifier que les mouvements de caisse correspondent aux justificatifs disponibles. Un écart entre les ventes enregistrées, les espèces détenues et les dépôts bancaires ne doit pas rester inexpliqué pendant plusieurs mois.
La revue des factures fournisseurs constitue un autre contrôle important. Il faut rechercher les achats effectués mais non enregistrés, les pièces transmises deux fois et les paiements dont le justificatif n’a pas été retrouvé.
La TVA mérite également une attention régulière. Le commerçant doit rapprocher les déclarations de TVA des données comptables pertinentes, en tenant compte du régime fiscal applicable, des taux, des opérations particulières et des règles d’exigibilité.
Les signaux d’alerte les plus utiles à surveiller sont notamment :
- Un écart bancaire non expliqué après rapprochement.
- Une différence récurrente entre caisse théorique et caisse réelle.
- Une facture enregistrée plusieurs fois ou sans justificatif.
- Un solde client ou fournisseur inhabituel qui ne se résorbe pas.
- Une variation de TVA incohérente avec l’activité enregistrée, après prise en compte des règles applicables.
Pour suivre ces contrôles, une fiche mensuelle datée peut indiquer l’opération examinée, l’anomalie éventuelle, la personne responsable de la vérification et la date de résolution. Ce document fournit une trace de suivi interne et facilite les échanges avec le cabinet comptable, sans suffire à lui seul à démontrer la conformité des comptes.
Les modalités exactes de tenue comptable dépendent du régime de l’entreprise. La fiche officielle relative aux obligations comptables du commerçant en entreprise individuelle présente notamment les possibilités de comptabilité simplifiée et de constatation de certaines créances et dettes à la clôture.
Le contrôle mensuel reste donc une pratique de gestion recommandée, à adapter aux obligations réelles de l’entreprise et à ses volumes d’opérations.
Une fois les écarts régulièrement identifiés, le travail de clôture devient plus prévisible. Il reste alors à préparer les inventaires, les pièces justificatives et les évaluations qui ne peuvent être définitivement arrêtés qu’en fin d’exercice.
Comment préparer les pièces de clôture au fil de l’année pour gagner du temps ?
Préparer les pièces de clôture au fil de l’année consiste à classer régulièrement les justificatifs, suivre les opérations en attente et anticiper les travaux d’inventaire. Le but est de réserver la fin d’exercice aux évaluations et régularisations nécessaires, plutôt qu’à la recherche de documents anciens. Cette méthode facilite les vérifications finales et peut réduire les échanges correctifs avec l’expert-comptable.
Il faut d’abord distinguer deux catégories de travaux. Certaines tâches peuvent être réalisées régulièrement : classement des factures, suivi des règlements, rapprochements bancaires et vérification des justificatifs. D’autres nécessitent des informations disponibles seulement à l’approche de la clôture, notamment certaines estimations, dépréciations et régularisations de fin de période.
Un calendrier simple peut répartir la préparation sur l’exercice :
- Chaque mois : classer les achats, ventes, mouvements bancaires et justificatifs sociaux ; identifier les pièces manquantes.
- À mi-exercice : examiner les stocks anciens, les créances difficiles à recouvrer et les équipements nécessitant un suivi des amortissements.
- Avant la clôture : préparer les modalités d’inventaire, recenser les factures attendues et vérifier les échéances importantes.
- À la clôture : finaliser les inventaires, contrôler les soldes et transmettre les éléments nécessaires aux écritures de régularisation.
Le stock demande une attention particulière dans un commerce. Un inventaire tournant, réalisé sur différentes familles de marchandises pendant l’année, aide à identifier les écarts, les articles détériorés et les références qui ne se vendent plus. Il ne dispense toutefois pas du contrôle des actifs et passifs requis à la clôture selon les règles applicables.
Les factures d’achats reçues après la date de clôture constituent un autre point de vigilance. Les marchandises ou prestations peuvent avoir été livrées avant la fin de l’exercice, alors que le document définitif arrive ultérieurement. Conserver les bons de livraison et recenser les factures attendues facilite leur traitement comptable.
Il convient aussi de préparer les tableaux d’immobilisations, les informations relatives aux clients douteux et les justificatifs des charges susceptibles d’être rattachées à l’exercice : loyers, rémunérations, charges sociales ou prestations réalisées mais non encore facturées.
Les règles d’évaluation, d’amortissement et de régularisation doivent être vérifiées dans le Plan comptable général publié par l’Autorité des normes comptables, en tenant compte du référentiel applicable à l’entreprise.
La préparation ne consiste donc pas à anticiper arbitrairement des écritures. Elle vise à réunir suffisamment tôt les informations qui permettront de les déterminer correctement avec le professionnel chargé des comptes.
Ce travail ne garantit pas l’absence totale de corrections, mais il permet de concentrer l’analyse finale sur les sujets comptables importants. Encore faut-il comprendre le rôle des documents annuels qui résulteront de ces vérifications.
Bilan, compte de résultat ou annexe : quel document répond à quelle question ?
Le bilan répond à la question « Que possède le commerce et que doit-il ? ». Le compte de résultat indique si l’activité a généré un bénéfice ou une perte pendant l’exercice. L’annexe complète ces deux états en apportant des explications sur les méthodes comptables et certaines informations significatives, lorsqu’elle est requise par le régime applicable.
Ces documents ont des fonctions distinctes. Les lire séparément est utile, mais leur rapprochement permet de mieux comprendre la situation de l’entreprise.
| Document | Question principale | Informations utiles |
|---|---|---|
| Bilan | Quelle est la situation patrimoniale à la clôture ? | Stocks, créances, trésorerie, immobilisations, capitaux propres et dettes. |
| Compte de résultat | L’activité est-elle rentable sur l’exercice ? | Chiffre d’affaires, achats, charges, produits et résultat comptable. |
| Annexe | Comment interpréter certains montants et méthodes ? | Méthodes d’évaluation, informations complémentaires et précisions significatives. |
Le bilan photographie la situation patrimoniale à une date donnée. Il montre notamment les ressources détenues ou mobilisées et les obligations financières de l’entreprise. Il ne permet cependant pas, à lui seul, de comprendre l’évolution des ventes ou des charges pendant l’année.
Le compte de résultat retrace cette activité sur une période. Il distingue les produits et les charges pour déterminer le résultat. En revanche, un bénéfice comptable ne signifie pas nécessairement que la même somme se trouve disponible sur le compte bancaire.
L’annexe, lorsqu’elle doit être établie, donne un contexte utile à certaines évaluations. Les méthodes de valorisation des stocks, les échéances de dettes et les informations relatives à des événements significatifs peuvent aider à interpréter les autres états, selon les mentions exigées.
Les obligations de présentation de l’annexe et les possibilités de dispense ou de simplification dépendent notamment de la catégorie et du régime de l’entreprise. Il serait donc inexact d’affirmer que tous les commerçants doivent produire systématiquement les trois documents sous une forme identique.
Imaginons, à titre pédagogique, un commerce dont le compte de résultat présente un bénéfice satisfaisant. Son bilan révèle pourtant une augmentation importante des stocks et des créances clients. Cette situation peut expliquer pourquoi la trésorerie ne progresse pas au même rythme que le résultat.
Le croisement des états comptables permet ainsi de distinguer la performance commerciale de la façon dont les ressources financières sont immobilisées ou financées.
Une fois cette répartition comprise, le compte de résultat devient un outil d’analyse plus précis. Il permet notamment de déterminer si une dégradation de la rentabilité provient des marchandises, des frais de fonctionnement ou du financement.
Comment lire un compte de résultat pour identifier ce qui dégrade réellement la rentabilité ?
Pour identifier ce qui dégrade la rentabilité, il faut comparer l’évolution du chiffre d’affaires, des coûts d’achat et des charges, puis examiner les différentes composantes du résultat. Une hausse des ventes peut masquer une diminution de la marge commerciale. L’analyse doit donc porter sur les montants, leur poids dans l’activité et leur évolution sur plusieurs exercices.
Le chiffre d’affaires constitue le premier indicateur à examiner, mais ce n’est pas une mesure suffisante de la performance. Un commerce peut vendre davantage tout en gagnant moins sur chaque produit, notamment si ses prix d’achat augmentent ou s’il multiplie les remises.
La marge commerciale se calcule, dans une activité de négoce, en comparant les ventes de marchandises au coût d’achat des marchandises vendues. Ce dernier tient compte des variations de stocks. Cette distinction permet d’éviter de considérer tous les achats de l’année comme des marchandises effectivement vendues.
Une marge qui se dégrade peut traduire plusieurs phénomènes :
- Une hausse des prix d’achat insuffisamment répercutée sur les prix de vente.
- Une augmentation des promotions ou des remises.
- Des démarques, pertes ou écarts de stock.
- Une modification du poids des familles de produits les moins rentables.
Après la marge, il faut examiner les charges d’exploitation : personnel, loyers, prestations externes, énergie, entretien et amortissements notamment. Certaines évoluent avec le volume d’activité ; d’autres restent relativement fixes à court terme.
La lecture du résultat peut ensuite se poursuivre selon la présentation comptable applicable :
- Résultat d’exploitation : il permet d’apprécier la performance des activités courantes après prise en compte des charges d’exploitation.
- Résultat financier : il fait notamment apparaître l’effet des charges financières, dont les intérêts d’emprunt.
- Résultat exceptionnel : lorsqu’il est présenté, il regroupe les éléments répondant aux critères comptables applicables. Il ne faut pas assimiler automatiquement toute dépense inhabituelle à un élément exceptionnel.
Cette précaution est importante, car les règles françaises de présentation des résultats exceptionnels ont évolué. Une opération rare dans la vie d’un commerce ne relève pas nécessairement de cette catégorie.
Pour comparer les exercices, mieux vaut observer les charges en proportion du chiffre d’affaires plutôt que de regarder uniquement leur montant absolu. Une masse salariale qui augmente peut rester cohérente si l’activité progresse davantage. Inversement, une charge stable peut devenir trop importante lorsque les ventes diminuent.
La comparaison doit également tenir compte du contexte : ouverture d’un point de vente, changement de surface commerciale, hausse ponctuelle des coûts ou évolution du modèle économique. Les ratios ne suffisent pas à eux seuls à expliquer une variation.
Enfin, une charge qualifiée d’exceptionnelle dans le langage courant mais présente régulièrement dans les comptes mérite une analyse de sa nature et de son traitement. Sa répétition peut signaler un coût structurel insuffisamment anticipé.
Cette analyse n’est toutefois pertinente que si les achats, les stocks, les charges et les autres écritures sont correctement enregistrés. Avant de transmettre le dossier annuel, une dernière revue de cohérence reste donc indispensable.
Quelles anomalies vérifier avant de transmettre les éléments de clôture ?
Avant de transmettre les éléments de clôture, il faut vérifier que les soldes bancaires, les comptes clients et fournisseurs, les stocks et les principales dettes sont justifiés. Les écarts de caisse, les doublons, les erreurs de TVA et les opérations en attente doivent également être examinés. L’objectif est de distinguer les erreurs à corriger des évaluations qui nécessitent une validation comptable.
La première vérification porte sur la cohérence des comptes de bilan. Les soldes doivent pouvoir être expliqués au moyen de relevés, d’inventaires, d’échéanciers ou de justificatifs adaptés. Un compte présentant un montant inhabituel mérite une recherche avant d’être considéré comme exact.
Le lettrage des comptes clients et fournisseurs aide à rapprocher factures, avoirs et règlements. Il permet notamment de détecter une facture réglée qui figure encore parmi les sommes dues, un paiement mal affecté ou une créance ancienne qui nécessite une analyse.
Les comptes d’attente et comptes divers doivent faire l’objet d’une attention particulière. Ils peuvent contenir des opérations provisoirement classées, des mouvements non identifiés ou des montants dont le traitement définitif reste à déterminer. Ils ne doivent pas être soldés artificiellement sans justification.
Checklist de clôture : cinq contrôles et leurs justificatifs
- Rapprocher les comptes bancaires avec les derniers relevés disponibles et produire un état des écarts expliqués ou restant à résoudre.
- Lettrer les comptes clients et fournisseurs puis établir une liste des soldes anciens, des factures manquantes et des paiements non affectés.
- Comparer les stocks enregistrés aux résultats de l’inventaire et conserver un état des différences à examiner.
- Contrôler la cohérence des données de TVA avec les déclarations et préparer un tableau des écarts éventuels, en tenant compte des règles d’exigibilité.
- Recenser les immobilisations, les charges à régulariser et les opérations en attente dans un récapitulatif destiné à l’expert-comptable.
Les anomalies fréquentes à examiner dans un commerce comprennent les écarts de caisse, les factures comptabilisées en double, les amortissements incorrectement suivis et les différences entre stock théorique et stock physique. Une incohérence entre le chiffre d’affaires comptabilisé et les bases déclarées de TVA mérite également une analyse détaillée.
Il faut aussi vérifier le traitement des dépenses personnelles du dirigeant éventuellement enregistrées par l’entreprise. Leur qualification dépend notamment de la forme juridique, de la nature de la dépense et des règles fiscales applicables. Une dépense privée ne peut pas être automatiquement considérée comme une charge professionnelle déductible.
Une distinction essentielle doit être faite entre erreur d’enregistrement et jugement comptable. Une facture saisie deux fois correspond généralement à une anomalie identifiable. En revanche, déterminer si un stock doit être déprécié ou si une créance est douteuse implique une évaluation documentée et l’application des règles comptables appropriées.
Le dirigeant apporte alors les informations économiques : état réel des marchandises, difficultés d’un client, litige fournisseur ou changement d’utilisation d’un équipement. Le professionnel comptable examine leur traduction dans les comptes.
Transmettre des soldes non expliqués peut entraîner des demandes complémentaires, des corrections tardives et une image inexacte de la situation financière. Une revue préalable contribue à réduire ces risques, sans garantir à elle seule l’exactitude définitive des comptes.
Lorsque les principaux écarts ont été examinés, la qualité de l’organisation documentaire devient déterminante. Des pièces complètes mais dispersées peuvent encore ralentir inutilement le travail de l’expert-comptable.
Comment transmettre les pièces comptables sans multiplier les échanges et relances ?
Pour limiter les échanges avec l’expert-comptable, il est préférable de transmettre les pièces dans un dossier structuré, accompagné d’une liste des documents fournis et des questions encore ouvertes. Le classement doit permettre de retrouver chaque justificatif et de le rattacher à une opération. Les formats, délais et modalités de transfert doivent être définis en amont avec le cabinet.
Les relances ne proviennent pas uniquement des documents absents. Une facture illisible, un justificatif sans référence claire ou un paiement bancaire impossible à rapprocher d’une pièce peuvent demander autant de recherches qu’une facture manquante.
Une organisation efficace consiste à utiliser un espace documentaire commun, avec un classement stable par exercice, mois et nature de pièce. Les factures d’achats, ventes, documents bancaires, justificatifs de caisse et éléments sociaux doivent pouvoir être retrouvés sans reconstituer l’historique des échanges.
Le commerçant peut également préparer un tableau de correspondance recensant les opérations bancaires et les justificatifs associés. Les écarts identifiés lors du rapprochement y figurent avec une explication ou une demande de traitement.
Avant chaque transmission, plusieurs précautions facilitent le travail :
- Vérifier la lisibilité des factures et la présence des informations nécessaires.
- Éviter les fichiers envoyés plusieurs fois sous des noms différents.
- Rattacher les justificatifs aux opérations concernées.
- Identifier les pièces provisoirement indisponibles et préciser leur statut.
- Regrouper les questions comptables dans un récapitulatif unique plutôt que dans plusieurs messages séparés.
Les dates figurant sur les relevés bancaires nécessitent une attention particulière. La date de l’opération, sa date de valeur et la date d’enregistrement comptable peuvent être différentes sans qu’il existe nécessairement une anomalie. Ces décalages doivent être compris avant toute correction.
La transmission doit aussi respecter les exigences de confidentialité. Les pièces peuvent contenir des données relatives aux salariés, aux clients ou à la situation financière de l’entreprise. Un espace sécurisé, avec des accès adaptés aux interlocuteurs concernés, est préférable à des échanges dispersés par des canaux non maîtrisés.
Les modalités pratiques gagnent à être convenues avec l’expert-comptable : formats acceptés, échéances, canal de dépôt, responsable de la transmission et méthode de suivi des questions. Une seule personne chargée de coordonner le dossier peut limiter les doublons et les réponses contradictoires.
Il faut enfin distinguer le classement opérationnel de l’obligation légale de conservation. Les délais de conservation des documents professionnels indiqués par Service Public précisent notamment que les livres, registres et pièces justificatives comptables doivent être conservés pendant dix ans à compter de la clôture de l’exercice. Les autres catégories documentaires peuvent relever de règles différentes.
Un archivage régulier facilite donc à la fois les contrôles internes, la préparation des comptes et les recherches ultérieures. Le choix des outils doit permettre de maintenir la disponibilité et l’intégrité des documents pendant la durée requise.
Une fois les comptes établis à partir d’informations vérifiées, le travail ne doit pas s’arrêter à leur validation. Ces documents deviennent une base pour identifier les décisions commerciales et financières prioritaires de l’exercice suivant.
À retenir avant de préparer le prochain exercice
- Un écart de marge doit être relié à une cause opérationnelle avant de décider d’une hausse de prix ou d’une réduction des coûts.
- Un bénéfice comptable n’efface pas les tensions de financement provoquées par les stocks, les créances ou les échéances de dettes.
- Chaque priorité retenue à partir des comptes doit pouvoir être suivie par un indicateur et réexaminée régulièrement.
Comment utiliser les comptes annuels pour fixer les priorités du prochain exercice ?
Les comptes annuels permettent de fixer les priorités du prochain exercice en reliant les résultats financiers aux décisions de gestion. Une marge insuffisante peut conduire à revoir les achats ou les prix ; un stock trop important peut justifier une réduction des références peu vendues. Chaque constat doit déboucher sur une action mesurable, un responsable et une échéance.
Le premier travail consiste à comparer les résultats de l’exercice aux années précédentes. L’analyse doit porter sur les indicateurs essentiels : évolution du chiffre d’affaires, marge commerciale, charges de fonctionnement, résultat, stocks et endettement.
Pour chacune des variations importantes, le commerçant peut formuler une question de gestion. Une hausse du chiffre d’affaires s’est-elle accompagnée d’une amélioration de la marge ? Les charges ont-elles progressé plus vite que l’activité ? Les marchandises en réserve tournent-elles moins rapidement ?
Ces interrogations permettent de passer des chiffres à des actions concrètes.
| Constat dans les comptes | Priorité envisageable | Indicateur à suivre |
|---|---|---|
| Marge commerciale en baisse | Analyser les prix d’achat, les remises et le mix produit. | Taux de marge par famille de produits. |
| Stocks en augmentation | Identifier les références à faible rotation et ajuster les commandes. | Rotation des stocks et valeur des références anciennes. |
| Charges fixes élevées | Revoir les contrats et les coûts de fonctionnement. | Poids des charges concernées dans le chiffre d’affaires. |
| Créances clients importantes | Améliorer le suivi des règlements et des relances. | Ancienneté et volume des créances. |
| Endettement contraignant | Adapter les projets d’investissement aux capacités financières. | Échéances à venir et trésorerie prévisionnelle. |
Le bilan sert également de point de départ pour examiner le besoin en fonds de roulement. Un commerce dont les ressources sont fortement immobilisées dans les stocks ou les créances peut connaître des tensions de trésorerie, même lorsque son résultat comptable reste positif.
Réduire les délais d’encaissement, revoir les quantités commandées ou négocier des conditions de règlement adaptées peut alors devenir une priorité. Les décisions doivent néanmoins tenir compte des relations commerciales, des obligations contractuelles et des contraintes d’approvisionnement.
Si le bilan montre un endettement significatif, il peut être pertinent d’examiner la capacité de remboursement avant d’engager de nouveaux investissements. À l’inverse, une trésorerie excédentaire peut conduire à réfléchir au financement de projets utiles, à la constitution d’une réserve de sécurité ou au remboursement de certaines dettes.
La comparaison avec des références sectorielles, lorsqu’elles sont fiables et réellement comparables, peut enrichir l’analyse. Elle aide à distinguer des contraintes habituelles du métier d’une faiblesse propre au commerce. La taille, l’emplacement, le positionnement commercial et le modèle de vente doivent toutefois être pris en compte.
Pour rendre ce travail opérationnel, chaque action retenue doit être associée à un objectif réaliste, un calendrier et un mode de suivi. Par exemple, la réduction des stocks anciens peut être pilotée au moyen d’un état mensuel des références concernées, tandis que l’évolution de la marge peut être examinée par catégorie de marchandises.
Il est préférable de concentrer l’effort sur quelques priorités réellement importantes, plutôt que de multiplier les indicateurs sans lien avec les décisions à prendre. Les comptes annuels constituent une photographie et une synthèse de l’exercice écoulé ; leur intérêt augmente lorsqu’ils nourrissent un suivi régulier de l’activité future.
À partir des comptes validés, sélectionner les principaux écarts à expliquer, déterminer les actions correspondantes et programmer leur réexamen mensuel avec les interlocuteurs concernés. Cette démarche transforme la clôture comptable en un véritable point de départ pour piloter plus sereinement le prochain exercice.
Un commerçant doit-il obligatoirement faire appel à un expert-comptable pour établir ses comptes annuels ?
Une entreprise peut, en principe, tenir elle-même sa comptabilité. Si elle décide de confier cette mission à un professionnel extérieur, celui-ci doit être habilité à exercer la profession d’expert-comptable. Les obligations comptables de l’entreprise subsistent quel que soit le mode d’organisation retenu. Le recours à un expert-comptable peut être particulièrement utile pour les évaluations et régularisations complexes.
À quel moment faut-il commencer à préparer la clôture annuelle ?
La préparation peut commencer dès le début de l’exercice avec le classement régulier des justificatifs et la vérification des opérations. Les questions d’inventaire, de créances anciennes et de charges à régulariser gagnent à être anticipées plusieurs mois avant la clôture. Le calendrier précis dépend de la date de clôture, du volume des opérations et de l’organisation retenue avec le cabinet comptable.
Que faire lorsqu’une facture de l’exercice arrive après la date de clôture ?
Il faut conserver la facture et les documents permettant d’identifier la date de livraison ou de réalisation de la prestation, puis les transmettre au professionnel chargé de la clôture. Selon la nature de l’opération et le régime comptable applicable, une écriture de régularisation peut être nécessaire pour rattacher correctement la charge à l’exercice concerné.
Comment traiter un écart entre le stock physique et le stock comptable ?
L’écart doit d’abord être vérifié : erreurs de comptage, mouvements non enregistrés, retours, pertes ou détériorations. Il faut conserver les résultats de l’inventaire et les éléments expliquant la différence. La correction comptable et l’éventuelle dépréciation des marchandises doivent ensuite respecter les règles d’évaluation applicables.
Une entreprise peut-elle être bénéficiaire tout en rencontrant des difficultés de trésorerie ?
Oui. Le résultat comptable mesure une performance sur l’exercice, tandis que la trésorerie dépend des encaissements, des décaissements et des besoins de financement. Une entreprise bénéficiaire peut manquer de liquidités lorsque ses stocks absorbent des ressources, que ses clients règlent tardivement ou que des remboursements importants arrivent à échéance.