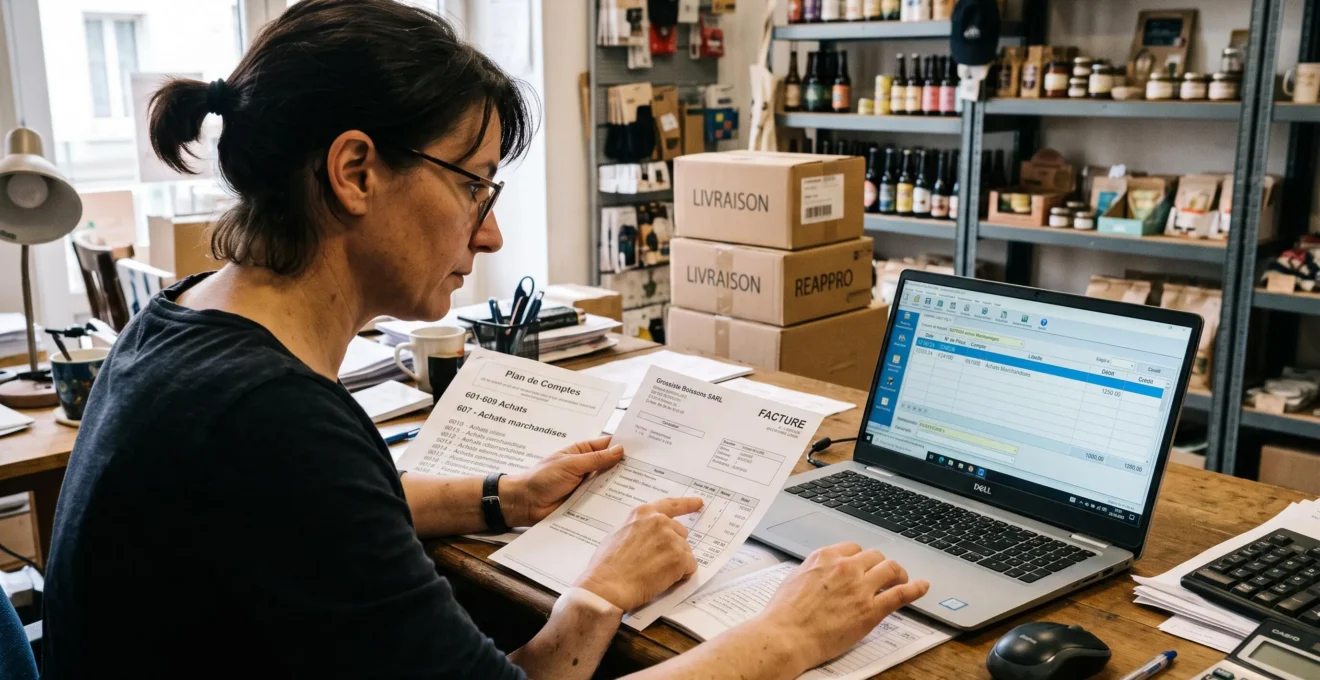
Une facture de marchandises, un écran destiné à la caisse, des frais de livraison ou un abonnement professionnel ne se comptabilisent pas nécessairement dans les mêmes comptes. Pour un commerçant, la difficulté consiste à identifier la nature réelle de chaque opération avant de choisir son numéro de compte.
Le Plan comptable général français fournit une nomenclature pour enregistrer les achats, les ventes, les charges, les immobilisations et les opérations financières. Mais connaître les numéros ne suffit pas : il faut également comprendre pourquoi une dépense appartient à une catégorie plutôt qu’à une autre.
Une affectation incorrecte peut rendre les marges difficiles à interpréter, compliquer les comparaisons entre exercices ou, dans certains cas, modifier le résultat comptable. À l’inverse, un plan de comptes adapté à l’activité facilite le contrôle des écritures et le suivi du commerce, sans imposer une multiplication inutile des sous-comptes.
Les réflexes essentiels pour utiliser le plan comptable
- Classez chaque opération selon son utilisation économique : revente, consommation, prestation ou équipement durable.
- Utilisez des sous-comptes uniquement lorsqu’ils apportent une information fiable et utile au pilotage.
- Contrôlez les écritures à partir des justificatifs, des montants et des règles comptables applicables.
- Pourquoi une mauvaise affectation comptable peut-elle fausser l’analyse du commerce ?
- Comment retrouver le bon compte comptable pour un achat inhabituel ?
- Faut-il créer des sous-comptes pour suivre plusieurs familles de produits ?
- Quels classements trop détaillés rendent la comptabilité difficile à exploiter ?
- Comment adapter son plan de comptes pour mieux suivre marges et charges ?
- Comment contrôler une écriture comptable à partir de son justificatif et de son montant ?
- Quelles erreurs de lecture peuvent donner une fausse impression de rentabilité ?
- Comment vérifier une écriture comptable sans être spécialiste de la comptabilité ?
Pourquoi une mauvaise affectation comptable peut-elle fausser l’analyse du commerce ?
Une mauvaise affectation comptable peut déformer les indicateurs utilisés pour piloter un commerce, même lorsque le résultat global reste inchangé. Une charge enregistrée dans une catégorie inadaptée peut faire apparaître des achats trop élevés ou des frais généraux artificiellement faibles. Certaines erreurs, notamment entre charges et immobilisations, peuvent aussi modifier le résultat de l’exercice.
Prenons un exemple hypothétique : un commerçant comptabilise des frais de transport liés à ses approvisionnements parmi les achats de marchandises. Selon la méthode de calcul de sa marge et le traitement retenu pour ces frais, cette imputation peut influencer la présentation de ses coûts et de ses indicateurs internes.
Il serait toutefois incorrect de considérer systématiquement cette affectation comme une erreur. Le Plan comptable général autorise l’intégration de certains frais accessoires d’achat, notamment les transports, commissions et assurances, aux comptes d’achats lorsqu’ils peuvent être affectés avec certitude à une catégorie de marchandises ou d’approvisionnements.
Cette possibilité figure dans le Recueil des normes comptables françaises de l’ANC – entreprises industrielles et commerciales, dans sa version consolidée au 1er janvier 2026.
Il faut donc distinguer deux situations :
- Un reclassement entre charges : lorsqu’une dépense est enregistrée dans un mauvais compte de charges, sans autre conséquence comptable, le résultat total peut rester identique alors que la lecture des postes devient trompeuse.
- Une erreur entre charge et immobilisation : lorsqu’un équipement remplissant les critères de comptabilisation à l’actif est passé intégralement en charge, le résultat peut être affecté, puisque le traitement attendu aurait impliqué une immobilisation et, le cas échéant, un amortissement.
Les conséquences deviennent particulièrement gênantes lorsque les mêmes dépenses changent régulièrement de catégorie. Une augmentation apparente des achats peut provenir d’une modification des règles d’imputation plutôt que d’une hausse des approvisionnements.
Pour identifier ces anomalies, comparez les comptes qui présentent des variations inhabituelles. Examinez les factures correspondantes, recherchez d’éventuels changements de classement et vérifiez si les mouvements traduisent une évolution économique réelle.
Cette vérification évite de modifier vos prix ou vos achats en réaction à un indicateur faussé. Elle suppose néanmoins de savoir retrouver le bon compte lorsqu’une opération inhabituelle apparaît.
Comment retrouver le bon compte comptable pour un achat inhabituel ?
Pour choisir le bon compte comptable, commencez par déterminer l’utilisation réelle de l’achat. Un produit destiné à la revente, un consommable utilisé dans le magasin, une prestation extérieure et un équipement durable ne suivent pas nécessairement les mêmes règles. Consultez ensuite le plan de comptes officiel et vérifiez les conditions de comptabilisation avant d’enregistrer l’opération.
Le libellé commercial d’un produit ne suffit pas à déterminer son traitement. Un écran informatique, par exemple, peut correspondre à une marchandise ou à un équipement utilisé par l’entreprise.
Dans un commerce spécialisé, un écran acheté pour être revendu relève normalement des achats de marchandises, associés au compte 607. Le même écran, acquis pour équiper durablement le poste de caisse, peut relever d’une immobilisation corporelle si les critères de comptabilisation à l’actif sont satisfaits.
Pour orienter votre recherche, utilisez les distinctions suivantes :
| Nature de l’opération | Orientation comptable | Point à vérifier |
|---|---|---|
| Produit acheté pour la revente | Achats de marchandises, compte 607 | Destination commerciale du produit |
| Fournitures consommées dans l’activité | Compte d’achats approprié, notamment dans la famille 60 | Nature des fournitures et règles applicables |
| Prestation extérieure | Compte de charge correspondant au service | Objet précis de la prestation |
| Équipement destiné à une utilisation durable | Immobilisation éventuelle, notamment en classe 2 | Critères de comptabilisation à l’actif |
L’Autorité des normes comptables publie le Plan comptable général et le plan de comptes officiel. Ces documents permettent de contrôler les intitulés et les règles applicables à l’exercice concerné, plutôt que de sélectionner automatiquement le premier compte proposé par un logiciel.
Une facture peut également regrouper plusieurs éléments. L’achat d’un équipement accompagné de consommables et d’une installation nécessite d’examiner la nature de chaque composante.
Les coûts directement attribuables à la mise en place d’une immobilisation et à son fonctionnement selon l’utilisation prévue peuvent entrer dans son coût d’acquisition. D’autres éléments peuvent relever de charges distinctes. La ventilation doit donc respecter les règles comptables applicables, et non simplement reproduire la présentation commerciale de la facture.
Une fois les principales catégories identifiées, il devient possible d’organiser leur suivi plus finement, notamment lorsque le magasin commercialise plusieurs familles de produits.
Faut-il créer des sous-comptes pour suivre plusieurs familles de produits ?
Créer des sous-comptes peut être utile lorsque plusieurs familles de produits présentent des caractéristiques économiques différentes et nécessitent un suivi régulier. Cette subdivision n’est toutefois pas systématiquement nécessaire. Elle doit produire une information exploitable, rester simple à alimenter et conserver des catégories stables pour permettre les comparaisons entre périodes.
Un commerce vendant des vêtements et des accessoires peut souhaiter distinguer les achats et les ventes de ces deux familles. Des subdivisions cohérentes des comptes 607 et 707 permettent alors de rapprocher les mouvements comptables correspondant à chaque catégorie.
Le compte 607 concerne les achats de marchandises, tandis que le compte 707 correspond aux ventes de marchandises. Le PCG prévoit des possibilités de subdivision et indique que la nomenclature des ventes doit correspondre aux besoins internes de gestion de l’entité.
Mais un suivi par familles ne doit pas conduire à confondre les achats de la période avec le coût des marchandises effectivement vendues. Les variations de stocks doivent également être prises en compte pour interpréter correctement les marges.
Avant de créer une subdivision, posez-vous trois questions :
- La catégorie correspond-elle à une décision concrète concernant les prix, les approvisionnements ou l’assortiment ?
- Les produits peuvent-ils être affectés à cette catégorie de manière fiable et constante ?
- L’information n’est-elle pas déjà disponible dans le logiciel de caisse ou dans un outil de suivi analytique ?
Le suivi comptable n’est pas toujours le meilleur outil pour analyser les performances commerciales. Un logiciel de caisse peut permettre des regroupements par marque, rayon, référence ou campagne, sans multiplier les comptes généraux.
Cette solution est particulièrement intéressante lorsque les familles changent souvent ou qu’un même produit appartient à plusieurs catégories commerciales.
Si des sous-comptes sont créés, documentez leur périmètre. Une nomenclature stable doit préciser les produits inclus et conserver une correspondance avec les anciennes catégories lorsque l’assortiment évolue.
La qualité du suivi dépend davantage de la cohérence des catégories que de leur nombre. Une segmentation excessive peut même rendre la comptabilité moins lisible.
Quels classements trop détaillés rendent la comptabilité difficile à exploiter ?
Un plan comptable devient difficile à exploiter lorsque les comptes sont subdivisés au-delà des besoins réels de gestion. Créer un compte pour chaque référence, fournisseur ponctuel ou dépense mineure disperse les montants et multiplie les risques d’erreur. Une nomenclature plus simple, respectueuse des distinctions comptables nécessaires, facilite généralement le contrôle et les comparaisons.
Imaginons un magasin qui crée des sous-comptes distincts pour chaque petite catégorie de fournitures administratives. Si les intitulés se ressemblent, deux factures comparables peuvent être enregistrées dans des comptes différents selon la personne qui effectue la saisie.
Le commerçant obtient alors une comptabilité très détaillée en apparence, mais moins fiable pour suivre l’évolution de ses dépenses.
Trois situations méritent une attention particulière :
- Les comptes par référence produit : le détail existe souvent déjà dans le système de caisse ou de gestion des stocks.
- Les comptes de charges trop proches : leur distinction peut devenir subjective et entraîner des affectations variables.
- Les subdivisions rarement utilisées : elles compliquent la nomenclature sans améliorer les décisions.
Pour tester l’utilité d’un compte, identifiez la décision qu’il permet de prendre, la personne qui consulte cette information et l’existence éventuelle d’une autre source de données.
Si aucun usage concret n’est identifié, un regroupement peut être envisagé, à condition de préserver les distinctions requises par le référentiel comptable.
La simplification doit rester progressive. Établissez une correspondance entre les anciens comptes et les nouveaux regroupements, puis appliquez la nouvelle nomenclature aux opérations futures selon une date définie.
Ne modifiez pas arbitrairement les écritures historiques pour faire disparaître les anciennes subdivisions. Les corrections d’erreurs et les changements de présentation doivent respecter les règles comptables et les exigences de traçabilité.
Un plan de comptes simplifié constitue une meilleure base pour construire des indicateurs de marge et de charges réellement utiles au commerce.
Comment adapter son plan de comptes pour mieux suivre marges et charges ?
Pour adapter votre plan de comptes, distinguez les informations nécessaires à la comptabilité générale de celles utilisées pour piloter l’activité. Organisez le suivi autour des ventes, des achats, des variations de stocks et des principales charges de fonctionnement. Les subdivisions et regroupements internes doivent améliorer la lecture économique sans modifier artificiellement la nature comptable des opérations.
La première étape consiste à identifier les indicateurs que vous consultez régulièrement : marge commerciale, frais de distribution, loyers, dépenses de fonctionnement ou résultat d’exploitation.
Un tableau de correspondance permet de relier les postes comptables aux indicateurs de gestion.
| Poste comptable | Information suivie | Utilisation pour le commerce |
|---|---|---|
| 607 – Achats de marchandises | Approvisionnements | Analyser les achats et contribuer au calcul du coût des marchandises vendues |
| 6037 – Variation des stocks de marchandises | Évolution des stocks | Corriger la lecture des achats pour apprécier la consommation de marchandises |
| 707 – Ventes de marchandises | Chiffre d’affaires marchandises | Suivre l’activité commerciale |
| Comptes de charges de distribution appropriés | Transport, commissions et autres frais selon leur traitement | Analyser les coûts de distribution |
| Comptes de loyers et autres charges de fonctionnement | Coûts d’exploitation | Suivre les dépenses nécessaires à l’activité |
Ce rapprochement doit tenir compte des règles applicables à chaque poste. Les frais accessoires intégrés au coût des achats, par exemple, ne doivent pas être comptés une seconde fois dans un indicateur de gestion.
Un commerce qui exploite simultanément une boutique physique et un site de vente en ligne peut souhaiter distinguer les commissions de plateformes, certains frais de distribution et les charges liées au point de vente.
Cette analyse peut s’effectuer par sous-comptes lorsque les subdivisions sont pertinentes, ou par regroupements analytiques lorsque la distinction est principalement commerciale.
Il faut également séparer la marge commerciale du résultat d’exploitation et de la trésorerie. La marge porte sur l’activité de vente de marchandises et leur coût, tandis que le résultat d’exploitation intègre d’autres produits et charges. La trésorerie dépend notamment des encaissements et des décaissements.
Pour faire évoluer votre plan de comptes, formalisez les indicateurs recherchés, vérifiez les subdivisions autorisées, paramétrez les règles d’affectation et testez les tableaux obtenus sur des opérations connues.
Conservez une table de correspondance entre les anciennes et les nouvelles catégories pour éviter de créer des ruptures artificielles dans les comparaisons historiques.
Cette organisation devient réellement utile lorsque les écritures qui alimentent les indicateurs peuvent être rapprochées de leurs justificatifs.
Comment contrôler une écriture comptable à partir de son justificatif et de son montant ?
Pour contrôler une écriture comptable, rapprochez trois éléments : la pièce justificative, l’opération réellement effectuée et l’enregistrement comptable. Vérifiez ensuite les montants hors taxes, la TVA et le total toutes taxes comprises, en tenant compte des ventilations éventuelles. Enfin, distinguez l’enregistrement de la facture de son règlement, qui peut intervenir plus tard.
Commencez par retrouver la facture, le bon de livraison ou tout autre justificatif correspondant. Vérifiez l’identité du fournisseur ou du client, la date, la référence du document et la nature de l’opération.
Cette première comparaison permet de repérer plusieurs anomalies possibles : une facture enregistrée deux fois, un compte inadapté, une mauvaise date ou une écriture associée au mauvais document.
Examinez ensuite les montants. Une facture peut comprendre plusieurs lignes, des remises, des frais accessoires, des acomptes ou différents traitements de TVA. Il ne suffit donc pas de comparer son total au montant d’un seul compte.
Lorsque plusieurs comptes sont concernés, reconstituez la ventilation attendue : charges ou immobilisations, TVA lorsque son traitement le justifie, et compte de tiers. Les règles de TVA dépendent du régime fiscal applicable et des conditions de déduction ; la présence d’un montant de TVA sur une facture ne garantit pas automatiquement sa déductibilité.
Le contrôle du paiement constitue une étape distincte. Une facture fournisseur peut être correctement comptabilisée alors qu’elle reste impayée. De même, un règlement partiel ne signifie pas que la charge initiale doit être réduite.
Le rapprochement du compte fournisseur avec les règlements permet d’identifier les sommes restant dues, les paiements partiels et les éventuelles anomalies de lettrage.
Checklist : contrôler une écriture fournisseur en cinq actions
- Retrouvez la facture et sa référence : conservez le justificatif associé à l’écriture.
- Vérifiez la nature de l’achat : indiquez le compte retenu et la raison du classement.
- Rapprochez les montants hors taxes, la TVA et le total TTC : établissez une ventilation vérifiable.
- Comparez la facture aux règlements enregistrés : identifiez le solde fournisseur restant à payer.
- Consignez toute anomalie : préparez une fiche mentionnant l’écriture, l’écart constaté et les pièces à examiner.
Une écriture correctement justifiée constitue une base plus fiable pour analyser les performances du commerce. Encore faut-il interpréter les chiffres sans confondre activité, marge et rentabilité.
Quelles erreurs de lecture peuvent donner une fausse impression de rentabilité ?
Un commerce peut sembler rentable alors que ses indicateurs sont mal interprétés. Une hausse du chiffre d’affaires, un solde bancaire positif ou une marge calculée uniquement sur les prix affichés ne suffisent pas à mesurer sa performance économique. Il faut également examiner les stocks, les charges, les remises, les pertes et les décalages entre facturation et paiement.
La première confusion consiste à assimiler les encaissements aux ventes ou la trésorerie au résultat. Un commerce peut disposer de liquidités parce que certaines factures fournisseurs ne sont pas encore réglées, sans que cela traduise une amélioration de sa rentabilité.
À l’inverse, une entreprise peut constater des ventes avant leur encaissement, selon les règles comptables applicables. Le résultat et le solde bancaire ne répondent donc pas à la même question.
La deuxième erreur concerne les stocks. Des achats importants peuvent correspondre à la constitution d’un stock qui n’a pas encore été vendu. Pour apprécier la marge commerciale, il faut notamment tenir compte du coût des marchandises vendues.
Dans une présentation simplifiée, hors autres ajustements éventuels, le coût des marchandises vendues se détermine à partir des achats de marchandises et de la variation des stocks. Le compte 6037 permet de traduire cette variation dans la comptabilité générale.
Une troisième erreur consiste à calculer la marge uniquement à partir du prix catalogue. Les remises, retours, avoirs, démarques et pertes de marchandises peuvent modifier la performance réellement obtenue.
Le rapprochement entre les données de caisse, les écritures comptables et l’inventaire permet de rechercher l’origine des écarts.
Enfin, une amélioration ponctuelle du résultat ne constitue pas nécessairement une tendance durable. Des charges relevant d’autres périodes, des amortissements ou des éléments non récurrents peuvent influencer le résultat constaté.
Pour apprécier l’évolution du commerce, privilégiez des périodes comparables et des catégories comptables appliquées de manière cohérente.
Cette lecture critique complète le contrôle des écritures : elle permet de distinguer une anomalie comptable, un décalage de trésorerie et une véritable évolution de l’activité.
À retenir avant de valider vos écritures
- Une écriture apparemment équilibrée peut comporter une erreur de compte, de période ou de traitement.
- Les opérations atypiques et les montants inhabituels méritent un contrôle prioritaire.
- Lorsqu’un doute subsiste sur une règle comptable ou fiscale, réunissez les justificatifs avant de demander une validation professionnelle.
Comment vérifier une écriture comptable sans être spécialiste de la comptabilité ?
Un commerçant peut vérifier une écriture comptable sans maîtriser toutes les règles du débit et du crédit. Il suffit de commencer par des questions concrètes : l’opération a-t-elle réellement eu lieu, le compte correspond-il à sa nature, la date est-elle cohérente et les montants sont-ils justifiés ? Cette vérification permet de détecter des anomalies, sans remplacer une validation comptable professionnelle.
La méthode la plus accessible consiste à contrôler les opérations par exception. Il n’est pas nécessaire de reprendre systématiquement chaque écriture lorsque les opérations courantes sont correctement documentées et que les règles de saisie sont stables.
Concentrez vos vérifications sur les situations qui présentent un risque plus élevé d’erreur :
- Les écritures enregistrées dans des comptes d’attente.
- Les opérations inhabituelles ou difficiles à classer.
- Les écritures manuelles qui ne suivent pas le traitement habituel.
- Les libellés imprécis ou les références de justificatifs manquantes.
- Les montants atypiques par rapport aux opérations comparables.
Pour chaque anomalie potentielle, commencez par retrouver le justificatif. Comparez ensuite la nature de l’opération au compte utilisé et examinez la cohérence de sa contrepartie.
Par exemple, une facture fournisseur enregistrée dans un compte de charge doit pouvoir être rapprochée de l’opération concernée et de sa dette fournisseur, lorsque ce traitement correspond à la situation. Son règlement bancaire fait l’objet d’un enregistrement distinct.
Cette lecture permet de comprendre le circuit économique sans nécessairement connaître tous les mécanismes techniques de la comptabilité en partie double.
Il existe néanmoins des limites. Les immobilisations, certaines opérations de TVA, les écritures de clôture et les traitements particuliers peuvent nécessiter l’intervention d’un professionnel. Une facture retrouvée et un montant cohérent ne suffisent pas, à eux seuls, à garantir la conformité d’une écriture.
Lorsqu’une erreur est suspectée, identifiez précisément l’écriture, décrivez le doute et rassemblez les documents utiles. La correction doit respecter les règles applicables et conserver une traçabilité suffisante.
Si plusieurs anomalies proviennent du même paramétrage, il faut également examiner la règle d’affectation utilisée par le logiciel afin d’éviter leur répétition.
Commencez par sélectionner quelques écritures récentes inhabituelles, retrouvez leurs justificatifs et notez les points à éclaircir. Vous pourrez ainsi améliorer progressivement la qualité de votre comptabilité tout en réservant les questions techniques à votre expert-comptable.
Le plan comptable est-il identique pour tous les commerces ?
Les commerces relevant du Plan comptable général français s’appuient sur un référentiel commun. Leur plan de comptes peut néanmoins comporter des subdivisions adaptées à leurs besoins, dans le respect des règles applicables. Des réglementations particulières peuvent concerner certaines activités.
Peut-on utiliser un compte proposé automatiquement par son logiciel ?
Oui, à condition de vérifier que le compte correspond à la nature réelle de l’opération. Les propositions automatiques facilitent la saisie, mais elles ne dispensent pas de contrôler les achats inhabituels, les factures mixtes et les situations nécessitant un traitement particulier.
Une erreur de compte oblige-t-elle toujours à modifier le résultat ?
Non. Une erreur entre deux comptes de charges peut laisser le résultat total inchangé, tout en faussant certains indicateurs. En revanche, une erreur entre charge et immobilisation ou un mauvais rattachement à l’exercice peut modifier le résultat. Le traitement de la correction dépend des règles comptables applicables.
Faut-il créer un sous-compte pour chaque fournisseur ?
Il faut distinguer les comptes de tiers, utilisés pour suivre les relations avec les fournisseurs, des subdivisions de comptes de charges. Identifier les fournisseurs dans la comptabilité auxiliaire peut être nécessaire au suivi des dettes, sans justifier la création d’un compte de charge différent pour chaque fournisseur.
À quelle fréquence faut-il revoir son plan de comptes ?
Il n’existe pas de fréquence universelle de révision adaptée à tous les commerces. Un examen est pertinent lorsque l’activité évolue, que de nouvelles catégories d’opérations apparaissent ou que les indicateurs deviennent difficiles à interpréter. Les modifications doivent rester documentées et préserver la comparabilité des informations.