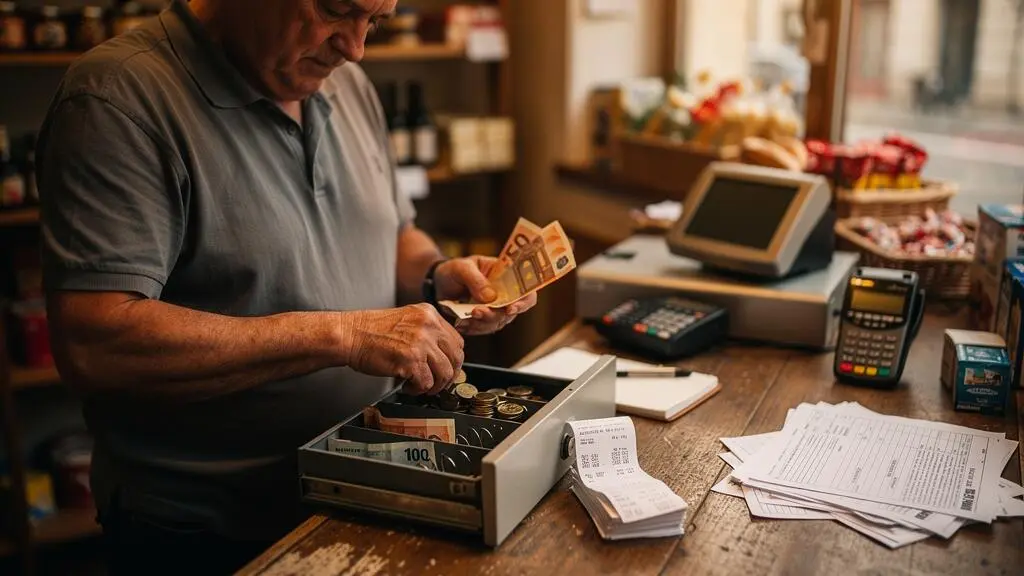
Entre les ventes en espèces, les paiements par carte, les achats fournisseurs et les retours de marchandises, une journée de commerce produit de nombreuses opérations à suivre. Lorsqu’elles ne sont enregistrées qu’en fin de mois ou de trimestre, retrouver leur origine devient compliqué. Un encaissement oublié ou une remise bancaire mal identifiée peut alors entraîner plusieurs corrections.
Tenir une comptabilité régulière consiste à organiser un circuit simple : enregistrer les opérations au moment opportun, conserver leurs justificatifs, rapprocher les flux financiers et vérifier périodiquement les soldes. L’objectif n’est pas de passer chaque soir plusieurs heures sur les chiffres, mais de disposer d’informations suffisamment fiables pour gérer les achats, la trésorerie et les obligations comptables.
Cette organisation repose sur une distinction essentielle : la caisse retrace les ventes et leurs règlements, la banque confirme les mouvements financiers, tandis que la comptabilité doit traduire correctement l’ensemble des opérations économiques. Leur cohérence se construit progressivement, avec des contrôles courts et documentés.
Les réflexes pour garder une comptabilité à jour
- Enregistrer et vérifier les encaissements à chaque fermeture de caisse, puis rapprocher les règlements avec la banque chaque semaine.
- Utiliser des références communes entre tickets, factures, paiements et écritures pour prévenir les doublons.
- Effectuer un contrôle mensuel de la trésorerie, des achats, des ventes, des stocks et de la TVA, tout en conservant les justificatifs associés.
- Pourquoi une comptabilité mise à jour une fois par trimestre devient-elle difficile à fiabiliser ?
- Comment instaurer une routine comptable hebdomadaire sans y consacrer plusieurs heures ?
- Tableur ou logiciel comptable : quelle méthode convient à un petit commerce ?
- Comment éviter les doublons et oublis quand plusieurs paiements arrivent le même jour ?
- Quels contrôles mensuels permettent de repérer rapidement les anomalies comptables ?
- Comment automatiser l’enregistrement des opérations récurrentes sans perdre le contrôle ?
- Comment classer ses justificatifs chaque semaine sans créer une administration lourde ?
- Comment enregistrer correctement les opérations comptables qui rythment une journée de commerce ?
Pourquoi une comptabilité mise à jour une fois par trimestre devient-elle difficile à fiabiliser ?
Une comptabilité actualisée seulement chaque trimestre devient difficile à fiabiliser parce que les opérations s’accumulent sans vérification rapprochée. Les justificatifs peuvent encore être disponibles, mais leur contexte est souvent oublié. Identifier l’origine d’un paiement, corriger un doublon ou expliquer un écart bancaire demande alors beaucoup plus de recherches qu’au moment de l’opération.
Le problème ne se limite pas au volume des écritures. Un commerçant peut retrouver une transaction bancaire vieille de plusieurs semaines sans se souvenir si elle correspond à une facture, un acompte ou un remboursement. L’opération reste techniquement enregistrable, mais son interprétation comptable devient incertaine.
Le droit français impose pourtant une comptabilité organisée. L’article L123-12 du Code de commerce prévoit l’enregistrement chronologique des mouvements affectant le patrimoine de l’entreprise, comme le précisent les obligations comptables des commerçants dans le Code de commerce. Cette exigence ne signifie pas qu’une saisie quotidienne est universellement imposée, mais elle souligne l’importance de pouvoir reconstituer les opérations dans leur ordre réel.
Les anomalies non détectées produisent également un effet cumulatif. Une facture fournisseur comptabilisée deux fois peut fausser le suivi des charges et de la dette. Un encaissement associé à la mauvaise vente peut compliquer le contrôle de la TVA. Lorsque plusieurs déclarations ont déjà été déposées, il faut déterminer les périodes concernées et, si nécessaire, examiner les régularisations avec le professionnel chargé de la comptabilité.
Le rattrapage trimestriel prive aussi le commerçant d’informations utiles pour piloter son activité. Les décisions de réapprovisionnement, de tarification ou de paiement des fournisseurs sont prises à partir d’une trésorerie visible, mais sans garantie sur les charges enregistrées, les dettes restantes ou la marge réellement dégagée.
Dans un commerce acceptant les cartes bancaires, le décalage entre la vente, la remise du terminal de paiement et le crédit bancaire constitue une difficulté supplémentaire. Plusieurs remises peuvent apparaître sur le relevé avec des dates et des montants différents des tickets individuels. Si le lien entre ces éléments n’a pas été conservé, justifier les écarts devient laborieux, notamment lors d’une vérification.
La solution n’est donc pas nécessairement de saisir davantage d’informations, mais de rapprocher leur enregistrement du moment où elles sont encore faciles à identifier. Une routine courte et répétable permet d’y parvenir.
Comment instaurer une routine comptable hebdomadaire sans y consacrer plusieurs heures ?
Une routine comptable efficace répartit les tâches entre trois moments : quelques minutes chaque jour pour contrôler les encaissements, un rendez-vous hebdomadaire pour rapprocher les mouvements bancaires et un contrôle mensuel pour vérifier la cohérence des comptes. Cette répartition évite de concentrer toutes les opérations sur une longue séance de rattrapage.
Le premier réflexe consiste à rattacher la vérification quotidienne à la fermeture de caisse. Le commerçant contrôle les ventes enregistrées, les espèces présentes et les éventuels remboursements. Les anomalies sont notées immédiatement, avec leur date et leur justification, plutôt que laissées sans explication.
La deuxième étape intervient à un moment stable de la semaine, par exemple après la réception des informations bancaires ou avant le réassort habituel. Il s’agit de vérifier les remises de cartes, les règlements fournisseurs et les opérations en attente. Un créneau associé à une activité existante résiste généralement mieux aux périodes de forte affluence qu’un rendez-vous administratif indépendant.
Enfin, un examen mensuel permet de contrôler les principaux soldes et les opérations qui n’ont pas été rapprochées. Il ne remplace pas les vérifications précédentes : il confirme que les informations enregistrées restent cohérentes.
Pour rester réaliste, cette organisation doit distinguer les actions répétitives des vérifications qui nécessitent un jugement. L’importation des opérations bancaires ou la récupération des tickets peut être automatisée. En revanche, expliquer un paiement inhabituel, traiter un avoir complexe ou affecter correctement une dépense demande une intervention attentive.
Il est également utile de centraliser les anomalies dans une liste unique. Chaque ligne indique l’opération concernée, le problème observé et son état de résolution. Ce suivi évite de reprendre plusieurs fois une recherche déjà commencée.
Mettre en place une routine comptable vérifiable
- À chaque fermeture, comparer la caisse physique aux encaissements enregistrés et conserver un récapitulatif daté.
- Regrouper les factures, tickets et justificatifs reçus dans un dossier hebdomadaire identifiable.
- Chaque semaine, pointer les mouvements bancaires avec les ventes et règlements correspondants, puis conserver la liste des opérations non rapprochées.
- À la fin du mois, vérifier les soldes et les principaux écarts, puis enregistrer une fiche de contrôle datée.
- Transmettre les opérations complexes ou non résolues à la personne chargée de la comptabilité, avec les pièces nécessaires et une trace du traitement demandé.
La régularité dépend toutefois des outils disponibles. Un support facile à utiliser et à contrôler favorise davantage la continuité qu’un dispositif sophistiqué mal adapté au fonctionnement du magasin.
Tableur ou logiciel comptable : quelle méthode convient à un petit commerce ?
Le choix entre tableur et logiciel comptable dépend principalement du volume des opérations, de la diversité des paiements et de la complexité fiscale. Un tableur peut suffire pour un suivi simple et limité, sous réserve d’assurer les obligations comptables applicables. Lorsque les ventes et rapprochements se multiplient, un logiciel adapté réduit les manipulations et facilite la traçabilité.
Le nombre d’écritures ne constitue pas le seul critère. Dans un commerce, la difficulté apparaît surtout lorsque les informations proviennent de plusieurs systèmes : caisse, terminal de paiement, banque, facturation et gestion des stocks. Les rapprocher manuellement exige des références constantes et des formules fiables.
Un tableur mal entretenu peut produire des erreurs discrètes : formule non recopiée, ligne supprimée, vente additionnée deux fois ou date mal interprétée. Une application comptable peut limiter certains risques grâce aux imports automatiques et aux contrôles intégrés, sans garantir à elle seule la justesse des affectations.
La comparaison suivante permet de choisir un outil selon le fonctionnement du commerce.
| Critère | Tableur | Logiciel comptable |
|---|---|---|
| Volume d’opérations | Adapté à un nombre limité de flux faciles à suivre | Plus pratique pour des opérations nombreuses ou répétitives |
| Rapprochement bancaire | Pointage et vérification souvent manuels | Import et rapprochement assisté selon les fonctionnalités |
| TVA et affectations | Formules et contrôles à construire et maintenir | Paramétrage comptable et fiscal, à vérifier régulièrement |
| Traçabilité | Historique et contrôle des modifications à organiser | Journalisation et suivi disponibles selon la solution |
| Archivage | Classement et sauvegardes séparés à prévoir | Stockage et export possibles, selon les garanties du service |
| Coût réel | Peu de frais logiciels, mais davantage de maintenance manuelle | Abonnement éventuel, à comparer au temps économisé |
Le coût doit être évalué en tenant compte du temps passé chaque semaine sur la comptabilité, de la formation nécessaire et des interventions correctives éventuelles. Un abonnement peut être pertinent si les rapprochements automatisés suppriment des tâches répétitives. À l’inverse, un logiciel sous-utilisé ne présente pas forcément d’avantage économique.
En France, il faut aussi distinguer logiciel de caisse et logiciel comptable. Pour les commerçants concernés par les règles fiscales applicables aux systèmes de caisse, la doctrine fiscale sur la sécurisation des logiciels de caisse précise les exigences d’inaltérabilité, de sécurisation, de conservation et d’archivage des données. Ces obligations ne signifient pas que tous les commerçants doivent acheter un logiciel de caisse.
L’archivage doit également peser dans la décision. Les documents comptables et pièces justificatives sont soumis à une conservation de dix ans dans les conditions prévues par le Code de commerce. La possibilité de récupérer les données et justificatifs lors d’un changement de prestataire est donc importante.
Quel que soit le support retenu, la fiabilité dépend ensuite de la manière dont les paiements sont identifiés. C’est particulièrement important lorsqu’un même jour réunit plusieurs modes d’encaissement.
Comment éviter les doublons et oublis quand plusieurs paiements arrivent le même jour ?
Pour éviter les doublons et les oublis, chaque vente doit pouvoir être reliée à son règlement grâce à une référence identifiable. Les encaissements en espèces, par terminal, par lien de paiement ou sur facture doivent être suivis séparément jusqu’à leur rapprochement. Cette méthode évite de confondre une vente, son paiement et son arrivée sur le compte bancaire.
Le décalage entre les événements explique une grande partie des erreurs. Une vente par carte peut être enregistrée aujourd’hui alors que la remise bancaire apparaît plus tard. Une facture peut être réglée en plusieurs fois. Le mouvement bancaire ne correspond donc pas nécessairement à une nouvelle vente à comptabiliser.
Pour chaque opération, le commerçant peut utiliser un numéro de ticket ou de facture, complété par la date et le montant. Une référence unique est préférable à une recherche fondée uniquement sur les sommes, car deux clients peuvent effectuer des achats identiques.
Le suivi peut reposer sur quatre informations : référence de la vente, mode de paiement, montant attendu et état du rapprochement. Les remises groupées de cartes doivent être reliées aux transactions qu’elles regroupent, en tenant compte des éventuels frais ou ajustements.
Un acompte demande une attention particulière. Il représente un règlement partiel lié à une opération commerciale, et non automatiquement une vente supplémentaire. Lorsque le client verse ensuite le solde, les deux paiements doivent rester associés à la même facture ou au même dossier. Le traitement de la TVA dépend notamment de la nature de l’opération et de ses règles d’exigibilité ; il ne faut donc pas appliquer mécaniquement une seconde taxation au seul motif qu’un autre versement apparaît.
Exemple hypothétique : une remise bancaire qui ne correspond pas à une vente unique
Un commerçant enregistre trois règlements par carte de 40 €, 60 € et 80 € au cours de la journée. Une remise bancaire de 180 € apparaît ensuite sur son compte, dans cet exemple sans frais déduits.
Les trois ventes sont déjà enregistrées. La remise doit être rapprochée des règlements correspondants : elle ne constitue pas 180 € de chiffre d’affaires supplémentaire. La référence du lot de paiement permet de conserver le lien avec les tickets d’origine.
Pour détecter les oublis, un contrôle dans les deux sens est recommandé. Le pointage depuis le journal des ventes montre quels règlements restent à recevoir. Le contrôle inverse, à partir du relevé bancaire, révèle les mouvements qui ne disposent d’aucune pièce ou écriture identifiée.
Les écarts doivent rester visibles tant qu’ils ne sont pas expliqués. Une remise en attente, un règlement partiel ou un mouvement non identifié ne doit pas être artificiellement soldé pour obtenir une concordance apparente.
Une fois les flux correctement reliés, le contrôle mensuel peut porter sur les véritables incohérences plutôt que sur des différences de dates parfaitement normales.
Quels contrôles mensuels permettent de repérer rapidement les anomalies comptables ?
Un contrôle comptable mensuel doit vérifier la cohérence entre ventes, encaissements, mouvements bancaires, achats, stocks et TVA. Il ne consiste pas seulement à comparer des totaux : il faut également expliquer les différences de dates, les opérations en attente et les mouvements inhabituels. Chaque anomalie doit donner lieu à une vérification documentée.
Le premier contrôle concerne la relation entre chiffre d’affaires, encaissements et banque. Les sommes ne sont pas toujours identiques sur un même mois : des factures peuvent rester impayées, des paiements peuvent être regroupés ou crédités ultérieurement, et certaines remises peuvent intégrer des frais. L’objectif est donc d’établir un rapprochement justifié, et non de rechercher une égalité automatique.
Le deuxième contrôle porte sur les achats et les ventes. Une progression importante des dépenses fournisseurs sans évolution correspondante de l’activité peut provenir d’un réapprovisionnement saisonnier, d’une hausse des prix d’achat ou d’une erreur d’enregistrement. La comparaison doit tenir compte du fonctionnement réel du magasin.
Le troisième concerne les stocks. Une variation inhabituelle peut signaler un écart d’inventaire, une réception non enregistrée, une casse ou un problème de valorisation. Un suivi mensuel des mouvements facilite l’analyse, même si l’obligation générale d’inventaire issue du Code de commerce prévoit au moins une vérification tous les 12 mois.
La TVA demande un contrôle distinct. Il faut rapprocher la TVA comptabilisée, les bases taxables, les différents taux applicables et les montants déclarés. Le calcul ne peut pas toujours se limiter aux encaissements du mois : pour les ventes de biens et les prestations, les règles d’exigibilité peuvent différer. Les acomptes et les avoirs doivent également être traités selon leur régime fiscal propre.
Un résultat global apparemment correct ne suffit pas. Deux erreurs de sens contraire peuvent se compenser dans un total, tout en laissant des opérations incorrectes. La vérification régulière des mouvements et des justificatifs limite cette situation.
Chaque contrôle mensuel peut être consigné dans une fiche indiquant la période examinée, les soldes vérifiés, les écarts constatés, les pièces consultées et les corrections effectuées. Cette fiche donne un historique exploitable lors des échanges avec l’expert-comptable ou en cas de demande de justification.
Lorsque ces vérifications sont stables, certaines opérations répétitives peuvent être automatisées. Le gain de temps reste toutefois conditionné à un paramétrage et à une supervision appropriés.
Comment automatiser l’enregistrement des opérations récurrentes sans perdre le contrôle ?
L’automatisation des opérations récurrentes doit s’appuyer sur des règles précises et des alertes en cas d’écart. Les dépenses stables, comme certains loyers, abonnements ou frais contractuels, peuvent être préparées automatiquement. Les prélèvements variables doivent rester soumis à un contrôle, afin qu’une écriture répétée ne masque pas une anomalie ou une mauvaise affectation.
La première étape consiste à séparer les flux selon leur prévisibilité. Un abonnement dont le montant et le bénéficiaire sont constants peut faire l’objet d’une règle d’affectation. Une facture d’énergie, un achat de marchandises ou une prestation variable nécessite un examen des montants et des justificatifs.
Il faut également distinguer la préparation d’une écriture de sa validation. L’import d’un prélèvement bancaire ne prouve pas, à lui seul, que la dépense a été imputée au bon compte, à la bonne période ou avec le traitement de TVA approprié.
Pour limiter les vérifications inutiles, le commerçant peut adopter une supervision par exception. Chaque catégorie récurrente possède un bénéficiaire attendu, une fréquence connue et, si elle s’y prête, une plage de montants habituels. Les opérations qui sortent de ces paramètres sont signalées.
Par exemple, un prélèvement d’assurance identique chaque mois peut être rapproché automatiquement sous réserve de vérifier périodiquement le contrat et les changements éventuels. En revanche, une facture d’énergie dont le montant varie fortement doit être examinée avant validation définitive.
Ce contrôle doit aussi détecter les absences et les doublons. Une facture attendue mais non reçue mérite autant d’attention qu’un paiement inhabituel. De même, l’import bancaire et l’import fournisseur ne doivent pas créer deux charges pour une même opération.
Enfin, les règles d’automatisation doivent être revues à intervalles réguliers et au minimum lors de la préparation de la clôture annuelle. Un compte comptable mal sélectionné ou un taux de TVA inadapté peut reproduire une erreur pendant plusieurs périodes sans générer d’alerte sur le montant.
Il est utile de conserver une liste des règles actives, de leur objet, de leur date de dernière vérification et des exceptions détectées. Cette documentation facilite la maintenance du système, notamment lorsqu’un collaborateur ou un prestataire reprend le suivi.
La rapidité des enregistrements ne suffit néanmoins pas à garantir leur justification. Chaque flux doit conserver un lien accessible avec les documents qui expliquent son origine.
Comment classer ses justificatifs chaque semaine sans créer une administration lourde ?
Un classement hebdomadaire simple consiste à regrouper les justificatifs au fil de leur réception, puis à les organiser par catégorie lors du contrôle mensuel. Cette méthode évite de consacrer du temps à chaque ticket isolé. L’essentiel est de pouvoir retrouver rapidement le document correspondant à une écriture, un encaissement ou une dette fournisseur.
Le commerçant peut utiliser une pochette physique ou un dossier numérique pour chaque semaine. Les factures fournisseurs, tickets, justificatifs de remboursement, documents bancaires et pièces relatives aux opérations atypiques y sont déposés dès leur réception.
À la fin de la semaine, une vérification courte permet de repérer les documents manquants ou illisibles. Les pièces sont ensuite numérisées si nécessaire, puis associées aux références des opérations correspondantes.
Le reclassement mensuel peut distinguer les ventes, les achats, la banque, les avoirs et les autres charges. Ce second niveau d’organisation facilite la transmission au comptable et l’analyse des opérations. Il doit rester suffisamment simple pour être maintenu pendant les périodes d’activité intense.
La vraie difficulté n’est pas seulement de retrouver un document, mais de comprendre son traitement. Une facture fournisseur doit pouvoir être reliée à son enregistrement et, le cas échéant, à son règlement. Lorsqu’un paiement couvre plusieurs factures, la ventilation doit être identifiable. Une facture non réglée doit rester visible dans les dettes, même si aucun débit bancaire n’est encore intervenu.
La conservation des pièces est également une obligation. Les livres, registres comptables et pièces justificatives comptables doivent généralement être conservés pendant dix ans à partir de la clôture de l’exercice, conformément aux délais de conservation des documents pour les entreprises présentés par Service Public. Les délais peuvent différer selon la nature du document : certains documents bancaires relèvent notamment d’une durée de cinq ans, et les documents fiscaux d’un délai de six ans.
La numérisation ne dispense pas automatiquement de toutes les précautions relatives aux originaux. Lorsqu’une entreprise souhaite conserver des copies électroniques à valeur probante, elle doit respecter les conditions applicables à la reproduction, à l’intégrité et à la conservation des documents. Une photographie prise avec un téléphone ne garantit pas à elle seule la conformité de l’archivage.
Le classement contribue enfin au suivi de trésorerie. Une facture reçue et enregistrée permet d’anticiper son échéance, tandis qu’un document oublié peut masquer une dette jusqu’à la préparation des comptes.
Avec des pièces accessibles et des règlements identifiables, le commerçant dispose des éléments nécessaires pour traiter correctement les différentes opérations d’une journée.
À retenir avant chaque clôture de caisse
- Une vente et le mouvement bancaire qui la règle sont deux événements à distinguer pour éviter les doubles enregistrements.
- Les espèces, les cartes, les chèques, les règlements fournisseurs et les avoirs doivent conserver leur propre piste de justification.
- Une anomalie détectée le jour même doit être documentée avant d’être corrigée, sans effacer la trace de l’opération initiale.
Comment enregistrer correctement les opérations comptables qui rythment une journée de commerce ?
Pour enregistrer correctement une journée de commerce, il faut distinguer chaque type d’opération et sa conséquence comptable. Les ventes, les encaissements, les remises bancaires, les règlements fournisseurs et les remboursements ne se traitent pas de manière interchangeable. Une clôture quotidienne cohérente repose sur le contrôle de caisse, l’identification des mouvements et la conservation de leurs justificatifs.
Les ventes constituent le premier flux à suivre. Elles peuvent être réglées immédiatement en espèces ou par carte, ou donner lieu à un paiement ultérieur. Leur comptabilisation dépend du mode de fonctionnement de l’entreprise et des règles applicables, mais elle doit éviter de confondre le chiffre d’affaires avec le simple mouvement d’argent sur le compte bancaire.
Les espèces illustrent cette distinction. Lorsqu’une vente est encaissée en liquide, le règlement augmente les disponibilités en caisse. Si le commerçant dépose ensuite une partie de ces espèces à la banque, il s’agit d’un transfert de trésorerie : le dépôt ne constitue pas une nouvelle vente. Il doit pouvoir être rapproché du mouvement de sortie de caisse et du crédit bancaire correspondant.
Les règlements fournisseurs suivent une logique différente. Une facture d’achat traduit une opération économique et, selon les modalités applicables, une dette envers le fournisseur. Son paiement réduit ensuite cette dette. Enregistrer uniquement le débit bancaire peut masquer les factures encore dues et compliquer le calcul des charges de la période.
Les chèques et les paiements par carte introduisent des décalages supplémentaires. La date du règlement client, celle de la remise et celle de l’inscription en banque peuvent être différentes. Leur suivi doit donc conserver les références nécessaires au rapprochement.
Les retours de marchandises et les avoirs exigent également un traitement distinct. Lorsqu’une vente est annulée ou réduite, le remboursement ne représente pas une charge commerciale ordinaire. Il correspond à une correction de l’opération initiale, avec les conséquences comptables et fiscales appropriées. Les règles de TVA doivent être vérifiées selon les circonstances et les documents établis.
Dans les systèmes de caisse concernés par les exigences fiscales françaises, les corrections et annulations doivent conserver la trace des données initiales. Une erreur ne doit donc pas être corrigée en supprimant simplement l’opération d’origine dans un système soumis à ces règles.
Une séquence de fermeture peut être organisée autour de quatre vérifications successives : établir le récapitulatif des ventes, compter les espèces réellement présentes, rapprocher les moyens de paiement avec les enregistrements, puis documenter les retours, remboursements et écarts constatés. Le traitement comptable des opérations complexes peut ensuite être confié à la personne compétente.
Le commerçant gagne à conserver un journal des exceptions plutôt que de modifier les chiffres pour faire disparaître une différence. Un écart de caisse, une remise manquante ou un remboursement non identifié doit rester explicite jusqu’à sa résolution. Cette pratique facilite les contrôles ultérieurs et évite de transformer une anomalie ponctuelle en erreur durable.
Pour passer à l’action, commencez par formaliser votre procédure de fermeture de caisse sur une page, puis appliquez-la à chaque journée d’ouverture. Après une première période complète de suivi, examinez les écarts rencontrés et simplifiez les étapes qui n’apportent pas de contrôle utile. Une comptabilité exploitable se construit par cette régularité, sans multiplier les tâches administratives.
Un petit commerçant doit-il obligatoirement saisir sa comptabilité chaque jour ?
Le Code de commerce impose en principe l’enregistrement chronologique des mouvements affectant le patrimoine de l’entreprise, mais son article L123-12 ne fixe pas une obligation générale de saisie informatique quotidienne. Une vérification chaque jour reste recommandée pour les commerces enregistrant de nombreux paiements. Les modalités de tenue comptable dépendent aussi du régime de l’entreprise et de ses obligations spécifiques.
Le relevé bancaire peut-il remplacer le journal des ventes ?
Non, le relevé bancaire ne reconstitue pas à lui seul l’ensemble des ventes. Certains encaissements arrivent avec un décalage, plusieurs paiements peuvent être regroupés, et les ventes en espèces ne figurent pas individuellement sur le compte. Il faut conserver les données de vente, les justificatifs de règlement et les informations nécessaires aux rapprochements.
Que faire lorsqu’un écart de caisse reste inexpliqué ?
L’écart doit être consigné avec sa date, son montant et les contrôles réalisés. Il convient de vérifier les erreurs de rendu de monnaie, les remboursements, les opérations annulées et les éventuels mouvements d’espèces non enregistrés. Si l’origine reste inconnue, le traitement comptable approprié doit être déterminé sans modifier artificiellement les ventes ou effacer les traces disponibles.
Peut-on conserver uniquement une copie numérique des factures fournisseurs ?
La conservation électronique est possible sous réserve de respecter les exigences applicables aux documents concernés, notamment leur intégrité, leur lisibilité et les conditions de reproduction lorsqu’un original papier est numérisé. Le simple stockage d’une photographie ne suffit pas nécessairement à garantir une copie conforme. La procédure d’archivage doit également permettre de retrouver les pièces pendant leur durée légale de conservation.
À quel moment faut-il faire intervenir un expert-comptable ?
Un expert-comptable peut être sollicité dès la mise en place de l’organisation afin de vérifier le plan de comptes, les règles de TVA et le traitement des opérations particulières. Son intervention est particulièrement utile lorsque des écarts persistent, que des déclarations doivent être corrigées ou que les volumes de transactions rendent les contrôles manuels difficiles. Le commerçant peut conserver une routine quotidienne autonome tout en faisant valider périodiquement les traitements comptables sensibles.