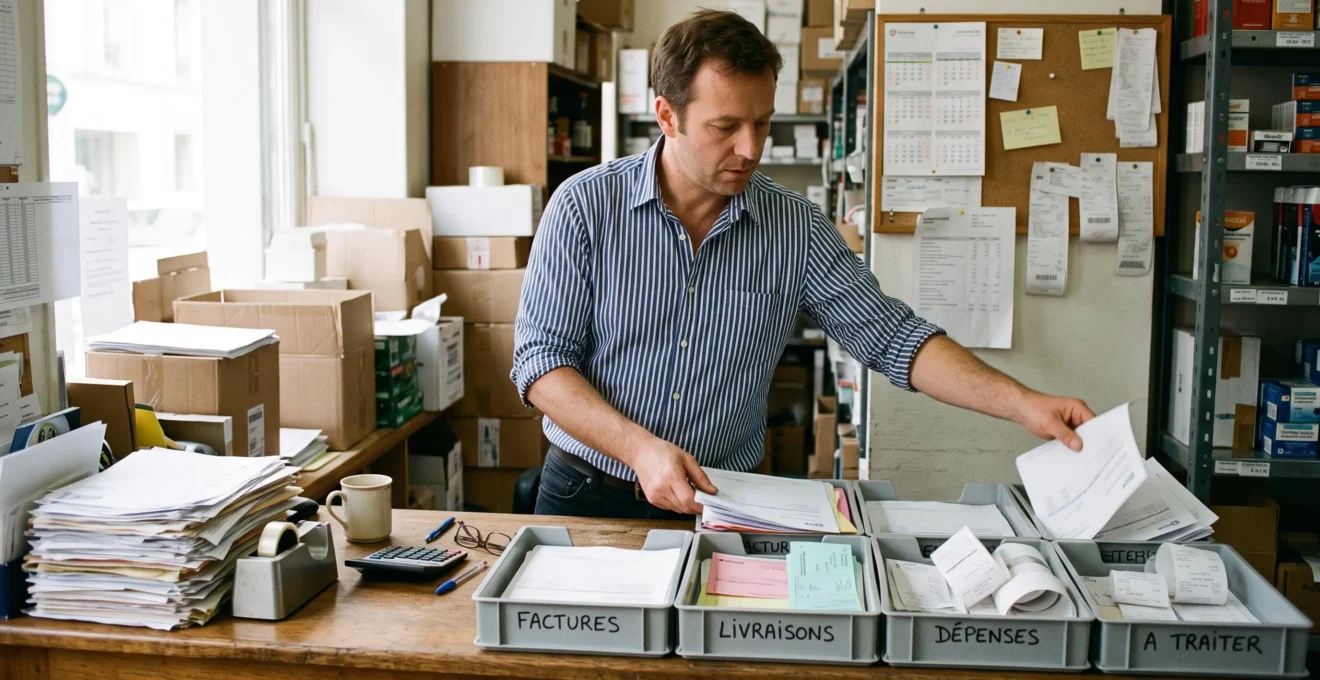
Factures fournisseurs, bons de livraison, tickets de caisse, relevés bancaires et courriers administratifs continuent de circuler sur papier dans de nombreux commerces. Le problème ne vient pas uniquement de leur quantité : chaque document posé provisoirement sur un comptoir risque de devoir être retrouvé, identifié et manipulé plusieurs fois avant son classement définitif.
Pour traiter les documents papier plus rapidement, la méthode consiste à décider de leur destination dès leur réception, à sécuriser immédiatement les pièces importantes et à réserver des créneaux courts aux opérations qui peuvent attendre. Le classement et la numérisation deviennent alors des étapes maîtrisées, plutôt que des tâches de rattrapage.
Cette organisation ne nécessite pas forcément un logiciel documentaire complexe. Quelques bacs clairement identifiés, une règle de nommage des fichiers et un calendrier adapté aux flux du commerce peuvent suffire à améliorer le fonctionnement quotidien. La priorité reste toutefois de préserver la valeur comptable, fiscale ou juridique des documents : gagner du temps ne doit jamais conduire à détruire prématurément une pièce nécessaire.
Traiter les documents papier sans accumulation : l’essentiel
- Attribuer une destination à chaque document dès son arrivée, sans créer de pile intermédiaire indéfinie.
- Numériser rapidement les justificatifs fragiles, tout en conservant les originaux lorsque les règles applicables l’exigent.
- Combiner un traitement immédiat des urgences, un classement hebdomadaire et une vérification mensuelle.
- Pourquoi une pile de documents non triés devient-elle difficile à traiter en quelques jours ?
- Comment trier les documents papier dès leur réception pour éviter les piles en attente ?
- Conserver l’original ou le numériser : quelle méthode selon le type de document ?
- Comment éviter qu’un document papier disparaisse avant sa saisie ou son archivage ?
- À quelle fréquence traiter le courrier et les justificatifs pour éviter l’accumulation ?
- Dossiers sur ordinateur ou solution cloud : quelle organisation pour les documents du commerce ?
- Comment classer ses justificatifs chaque semaine sans créer une administration lourde ?
- Comment dématérialiser les documents d’un commerce sans créer un nouveau désordre numérique ?
Pourquoi une pile de documents non triés devient-elle difficile à traiter en quelques jours ?
Une pile de documents non triés devient difficile à traiter parce que chaque pièce perd progressivement son contexte. Il faut retrouver son fournisseur, sa date, son achat ou son paiement avant de pouvoir la classer. À ce temps de recherche s’ajoutent les risques de retard, de perte de justificatifs et de blocage des opérations comptables.
Lorsqu’une facture arrive avec une livraison, son identification est immédiate : le fournisseur est connu, la commande vient d’être réceptionnée et les informations nécessaires sont disponibles. Quelques jours plus tard, cette même facture peut se retrouver mélangée à des courriers administratifs, des tickets et d’autres achats.
Une opération qui aurait pu demander deux minutes peut alors en nécessiter dix. Ces durées constituent un exemple pédagogique, pas une moyenne mesurée. Le surcroît de travail vient surtout de la recherche des informations manquantes et des vérifications répétées.
Le coût du retard dépasse celui du classement. Une facture fournisseur oubliée peut être réglée après son échéance. Un reçu thermique risque de devenir illisible. Une pièce comptable introuvable peut compliquer la justification d’une dépense ou d’une déduction de TVA.
La doctrine fiscale rappelle qu’une facture fournisseur constitue normalement un document essentiel pour exercer le droit à déduction de la TVA. Une irrégularité documentaire ne provoque toutefois pas systématiquement la perte de ce droit : la réalité de l’opération et les autres conditions applicables doivent également être examinées. Ces nuances sont précisées dans la doctrine fiscale sur les mentions des factures d’achat et la déduction de TVA.
L’accumulation produit également un effet indirect. Lorsque les justificatifs ne sont pas disponibles, la saisie comptable, le rapprochement des paiements et les contrôles de fin de mois deviennent plus difficiles. Un simple retard de tri peut ainsi se transmettre à plusieurs opérations de gestion.
Un test pratique consiste à prendre au hasard un document dans la pile et à essayer d’identifier son objet, sa date, son statut et son prochain traitement en moins de trente secondes. Ce seuil est un repère interne proposé pour diagnostiquer le désordre, et non une norme.
Le premier gain de temps provient donc d’une décision prise au moment de la réception. Reste à organiser ce tri pour qu’il ne devienne pas lui-même une tâche supplémentaire.
Comment trier les documents papier dès leur réception pour éviter les piles en attente ?
Pour éviter les piles en attente, chaque document doit recevoir une destination dès sa première manipulation : traitement urgent, classement, numérisation ou élimination après vérification. Un commerce peut fonctionner avec quelques bacs identifiés par nature de document et une zone réservée aux actions en cours. L’essentiel est de ne jamais recréer un bac « à trier plus tard » sans échéance.
Au moment de l’ouverture du courrier, une question suffit : quelle est la prochaine action nécessaire pour ce papier ? Une facture à payer rejoint le circuit des échéances ; un bon de livraison est rapproché de son achat ; un courrier administratif est orienté vers la personne responsable.
Une organisation physique simple peut utiliser cinq bacs ou pochettes :
- Achats fournisseurs : factures, commandes et bons de livraison.
- Ventes et encaissements : documents de caisse et justificatifs associés.
- Banque : courriers et pièces relatifs aux opérations bancaires.
- Administratif : assurances, contrats, correspondances et documents sociaux.
- À traiter cette semaine : pièces nécessitant une action identifiée, avec une échéance.
Les quatre premières destinations permettent un rangement par nature. La dernière est une zone de travail temporaire : elle ne doit pas recevoir indistinctement tout ce qui semble compliqué. Pour chaque pièce en attente, l’action attendue doit être connue.
Il faut aussi distinguer le tri de la destruction. En France, les pièces justificatives comptables, notamment les factures, bons de commande et bons de livraison, doivent généralement être conservées pendant dix ans à compter de la clôture de l’exercice. Les relevés bancaires relèvent notamment d’une durée de cinq ans. La fiche de Service Public sur les délais de conservation des documents d’entreprise détaille les durées selon les catégories.
Les tickets d’encaissement et doubles de cartes bancaires ne doivent pas être considérés comme automatiquement destructibles. Leur conservation dépend notamment de leur rôle dans la justification des opérations et des autres pièces disponibles.
Les tickets imprimés sur papier thermique demandent une vigilance particulière. Lorsqu’ils sont fragiles ou commencent à pâlir, une capture lisible permet d’en préserver les informations pour le suivi courant, sans garantir à elle seule la conformité d’un archivage légal.
Une fois les papiers répartis, il faut déterminer lesquels peuvent être transformés en fichiers et lesquels doivent encore être conservés physiquement.
Conserver l’original ou le numériser : quelle méthode selon le type de document ?
Le choix entre conserver un original et le numériser dépend de la nature du document, de son usage et des règles de preuve applicables. Une copie numérique est pratique pour rechercher ou transmettre une information, mais elle ne remplace pas automatiquement un original. Pour les factures papier, un archivage numérique substitutif doit respecter des exigences fiscales précises.
Il faut distinguer deux objectifs : numériser pour travailler plus facilement et numériser pour remplacer légalement le papier. Une photographie prise au téléphone peut suffire à identifier une dépense ou à communiquer rapidement une pièce au comptable. En revanche, elle ne démontre pas nécessairement que l’original peut être détruit.
Le tableau suivant fournit une grille pratique de décision. Il ne dispense pas de vérifier les exigences propres aux documents particuliers.
| Document | Traitement pratique | Précaution de conservation |
|---|---|---|
| Facture fournisseur papier | Enregistrer rapidement une copie et la rapprocher de l’achat. | Conserver l’original tant que le procédé d’archivage substitutif n’est pas conforme et vérifié. |
| Bon de livraison | L’associer à la facture ou à la commande concernée. | Respecter la durée applicable lorsqu’il constitue une pièce justificative comptable. |
| Contrat signé | Créer une copie consultable pour les besoins courants. | Vérifier la nécessité de conserver l’original et les règles de preuve propres au contrat. |
| Courrier recommandé | Conserver ensemble le contenu et les preuves d’envoi ou de réception utiles. | Ne pas détruire les originaux sans évaluer leur utilité juridique. |
| Ticket thermique | Réaliser rapidement une capture lisible. | Déterminer si le ticket original reste nécessaire comme justificatif. |
Pour les factures initialement établies sur papier, l’article A102 B-2 du Livre des procédures fiscales encadre la numérisation destinée à la conservation électronique. Il prévoit notamment la reproduction fidèle en image et en contenu, une compression sans perte, des formats de conservation déterminés, des garanties d’intégrité et un horodatage. L’organisation de l’archivage doit également être documentée et contrôlée.
Ces conditions figurent dans l’article A102 B-2 du Livre des procédures fiscales. Un PDF lisible ou une photographie nette ne suffisent donc pas nécessairement à remplir les exigences de conservation fiscale des factures papier.
Pour le traitement quotidien, l’intérêt d’une capture immédiate reste réel. Elle évite d’attendre la fin du mois pour découvrir qu’un justificatif est devenu illisible. Il convient simplement de ne pas confondre cette sauvegarde de travail avec un dispositif d’archivage réglementaire.
Le double archivage mérite lui aussi une règle claire. Si le papier est conservé et qu’un fichier numérique sert à la consultation, les deux supports doivent être reliés par une référence commune. Il faut savoir où se trouve l’original et quelle version constitue la preuve conservée.
Cette décision évite les destructions prématurées. Elle ne protège cependant pas contre toutes les pertes : encore faut-il sécuriser le parcours du document entre son arrivée et sa saisie.
Comment éviter qu’un document papier disparaisse avant sa saisie ou son archivage ?
Pour éviter la disparition d’un document papier, il faut organiser un point de réception unique, identifier la personne responsable de son traitement et le rattacher rapidement à l’opération correspondante. Un justificatif ne devrait pas rester isolé sur un comptoir, dans une caisse ou dans la poche d’un employé sans indication de sa destination.
Dans un commerce, les documents passent souvent entre plusieurs mains. Un bon de livraison peut rester dans la réserve, un ticket de paiement être glissé dans une poche et une facture être récupérée par un responsable avant d’être oubliée sur un autre bureau.
La solution consiste à créer un point de passage physique unique pour les pièces non traitées. Une bannette placée à un endroit connu peut remplir cette fonction, à condition d’être distincte des archives et régulièrement vidée. L’accès doit rester adapté à la confidentialité des documents.
Une seconde règle consiste à associer chaque pièce à son opération dès que possible. Pour les achats fournisseurs, cela peut prendre la forme d’un rapprochement entre facture, commande et bon de livraison. Pour une dépense ponctuelle, une annotation interne peut préciser le motif professionnel et le mode de paiement.
L’objectif n’est pas de multiplier les notes manuscrites ni d’altérer les informations originales, mais de conserver un contexte permettant de comprendre le document sans solliciter systématiquement la personne qui l’a reçu.
Si une pièce manque malgré ces précautions, la première démarche consiste à vérifier les documents déjà disponibles, puis à demander un duplicata au fournisseur lorsque cela est possible. Un relevé bancaire peut aider à retrouver la date, le montant et le bénéficiaire d’un paiement, mais il ne remplace pas automatiquement une facture régulière pour justifier la TVA déductible.
Il est utile de consigner les pièces manquantes dans une liste courte indiquant le fournisseur, l’opération, la personne chargée du suivi et l’état de la demande. Cela évite que la même recherche soit recommencée par plusieurs salariés.
Ce circuit devient plus fiable lorsqu’il s’accompagne d’un rythme de traitement régulier, adapté aux journées chargées comme aux périodes plus calmes.
À quelle fréquence traiter le courrier et les justificatifs pour éviter l’accumulation ?
Le courrier et les justificatifs doivent être traités à des fréquences différentes selon leur urgence. Les échéances administratives et les paiements sensibles demandent une vérification dès réception. Les pièces courantes peuvent être regroupées chaque semaine, tandis qu’un contrôle mensuel permet de vérifier les opérations et les éventuels manquants.
Un commerce n’a pas nécessairement intérêt à classer définitivement chaque document tous les jours. En revanche, les pièces reçues doivent être mises en sécurité immédiatement, même lorsque leur traitement comptable est reporté.
Le rythme suivant constitue une organisation de départ, à adapter au volume réel des opérations.
| Fréquence | Documents concernés | Résultat attendu |
|---|---|---|
| À réception | Relances, courriers officiels, échéances, justificatifs fragiles | Urgence identifiée et document sécurisé |
| Chaque semaine | Factures courantes, reçus, bons de livraison | Pièces identifiées, regroupées et transmises si nécessaire |
| Chaque mois | Dossiers comptables, paiements et justificatifs | Vérification des correspondances et des pièces manquantes |
Un créneau fixe en fin de semaine permet de traiter les opérations courantes sans interrompre continuellement l’activité commerciale. Par exemple, le responsable peut prévoir une séance d’une vingtaine de minutes pour vérifier les nouvelles factures, regrouper les reçus et transmettre les pièces prêtes à être comptabilisées. Cette durée est indicative et doit être ajustée au volume du commerce.
Il faut également tenir compte des flux particuliers. Les documents produits pendant une journée de forte activité en caisse doivent être sécurisés le jour même. Les factures liées à un réassort hebdomadaire peuvent être rapprochées des bons de livraison pendant le contrôle des marchandises.
Un créneau régulièrement dépassé signale un problème d’organisation ou de capacité. Avant d’allonger systématiquement la séance, il faut vérifier si des pièces arrivent sans destination, si les informations nécessaires manquent ou si le volume entrant dépasse les moyens prévus.
Lorsque les documents sont préparés de cette façon, leur archivage informatique peut suivre la même logique sans nécessiter un second travail de tri.
Dossiers sur ordinateur ou solution cloud : quelle organisation pour les documents du commerce ?
Un commerce peut organiser ses documents dans des dossiers sur ordinateur ou dans une solution cloud, à condition de garantir leur accessibilité, leur sauvegarde et leur confidentialité. Le stockage local offre davantage de maîtrise directe sur les fichiers, tandis que le cloud facilite souvent le partage et l’accès à distance. Aucun des deux ne remplace automatiquement un dispositif d’archivage conforme.
Le choix doit d’abord répondre aux usages : une seule personne gère-t-elle les pièces, ou plusieurs salariés et un expert-comptable doivent-ils y accéder ? Les documents sont-ils consultés depuis plusieurs établissements ? Une panne de l’ordinateur empêcherait-elle de retrouver des justificatifs indispensables ?
| Critère | Dossiers sur ordinateur | Solution cloud |
|---|---|---|
| Accès | Principalement depuis les équipements autorisés du commerce | Potentiellement depuis plusieurs appareils et lieux |
| Partage | Organisation technique à prévoir | Fonctions de partage généralement intégrées |
| Sauvegarde | À organiser et vérifier | Dépend des garanties et du service souscrit |
| Coût | Matériel, maintenance et sauvegarde | Abonnement éventuel et services associés |
| Continuité | Dépend du matériel et des copies disponibles | Dépend notamment de l’accès au service et des possibilités d’export |
Quelle que soit l’option retenue, la structure de classement doit rester identique à celle utilisée pour le papier. Une arborescence par année, puis par nature documentaire, facilite le passage entre les deux supports.
Exemple de dossiers :
- 2026 / Achats fournisseurs
- 2026 / Ventes et encaissements
- 2026 / Banque
- 2026 / Salaires
- 2026 / Administratif
Les accès doivent être limités selon les responsabilités : les documents de paie, notamment, ne doivent pas être accessibles à l’ensemble des salariés.
Une convention de nommage constante améliore ensuite la recherche. Le format AAAA-MM-JJ_Fournisseur_Objet.pdf permet de distinguer les fichiers sans les ouvrir un par un. Ainsi, un document fictif peut être nommé « 2026-10-15_FournisseurA_Reassort.pdf » plutôt que « scan023.pdf ».
La conservation à long terme demande une vigilance supplémentaire. Un disque local peut tomber en panne et un compte cloud peut devenir inaccessible. Il convient de prévoir des sauvegardes vérifiées, des exports exploitables et une revue périodique des formats et droits d’accès. Pour les documents soumis à des obligations particulières, ces mesures pratiques doivent être complétées par les garanties réglementaires nécessaires.
Une fois cette structure en place, le classement hebdomadaire peut rester volontairement léger : il doit rendre les pièces retrouvables sans exiger un rangement définitif immédiat.
Comment classer ses justificatifs chaque semaine sans créer une administration lourde ?
Pour classer les justificatifs chaque semaine sans alourdir l’administration, il suffit de les regrouper par nature et par période, puis de signaler les pièces qui nécessitent encore une action. Le classement hebdomadaire doit rendre chaque document retrouvable et prêt pour la comptabilité, sans imposer immédiatement une organisation détaillée par fournisseur ou par écriture.
La méthode des pochettes hebdomadaires permet de réduire les manipulations. Chaque semaine, les justificatifs courants sont regroupés dans des ensembles faciles à identifier : achats, ventes, banque ou dépenses ponctuelles. Une étiquette indique la période concernée et, si nécessaire, les pièces manquantes.
Le classement plus détaillé peut ensuite intervenir lors de la préparation comptable mensuelle. Cette organisation suppose toutefois que les urgences aient déjà été traitées et que les documents importants soient conservés en sécurité.
Pour faciliter le travail du comptable, il est préférable de réunir les documents dans l’ordre attendu par le processus de saisie. Les factures fournisseurs peuvent être présentées ensemble, les justificatifs de caisse dans un autre lot et les pièces bancaires séparément.
Le classement ne doit pas devenir plus complexe que les opérations elles-mêmes. Multiplier les couleurs, les sous-dossiers et les codes peut produire un système difficile à suivre, surtout lorsque plusieurs personnes interviennent.
La checklist hebdomadaire en cinq actions
- Vider la bannette des documents courants : obtenir une zone de réception sans pièces anciennes non identifiées.
- Regrouper les justificatifs par nature : constituer des lots achats, ventes, banque et dépenses diverses.
- Identifier la période : étiqueter chaque pochette ou dossier avec la semaine correspondante.
- Vérifier les opérations incomplètes : produire une courte liste des factures, bons ou justificatifs à récupérer.
- Préparer la transmission comptable : disposer d’un ensemble de pièces identifiées et accessibles, prêt pour la saisie ou la remise au comptable.
Cette procédure doit être testée pendant plusieurs semaines avant d’être considérée comme définitive. Si les documents peuvent être retrouvés rapidement et que les pièces manquantes sont repérées, le niveau de classement est probablement suffisant pour cette étape.
À l’inverse, si le même justificatif doit être reclassé plusieurs fois avant la comptabilisation, il peut être utile de rapprocher davantage les catégories physiques de celles utilisées dans le logiciel comptable.
Cette simplicité doit être préservée lors du passage au numérique : la numérisation n’apporte un avantage durable que si les fichiers suivent immédiatement un circuit cohérent.
À retenir avant de dématérialiser
- Définir un emplacement numérique de référence avant de commencer à scanner massivement les documents.
- Prévoir une méthode distincte pour les pièces papier numérisées et les documents reçus directement sous forme électronique.
- Vérifier les exigences de conservation et les obligations de facturation électronique avant de supprimer les originaux ou de choisir un nouvel outil.
Comment dématérialiser les documents d’un commerce sans créer un nouveau désordre numérique ?
Pour dématérialiser les documents d’un commerce sans créer de désordre, il faut définir un lieu de stockage unique, une convention de nommage et une procédure de traitement dès la réception du fichier. La numérisation du papier doit être distinguée de la réception de factures électroniques natives, dont les exigences et les circuits réglementaires sont différents.
Scanner une pile de factures ne résout pas le problème si les fichiers restent dispersés entre un téléphone, un ordinateur, une messagerie électronique et plusieurs espaces cloud. La pile physique disparaît alors au profit de documents numériques difficiles à retrouver.
Une organisation efficace repose sur un fichier identifié, une destination définie et un statut connu. Dès qu’un document est numérisé, il reçoit un nom cohérent et rejoint le dossier ou l’outil prévu. Lorsqu’il doit encore être vérifié ou comptabilisé, son statut reste visible jusqu’à la fin du traitement.
Cette logique impose aussi de distinguer deux flux.
- La numérisation du papier existant : transformer un document reçu physiquement en copie numérique, avec les garanties de conservation éventuellement nécessaires.
- La dématérialisation native : recevoir, transmettre ou traiter directement des documents électroniques dans les formats et circuits adaptés.
Cette distinction prend une importance particulière avec la réforme française de la facturation électronique. Depuis le 1er septembre 2026, les entreprises concernées doivent être en mesure de recevoir des factures électroniques. L’obligation d’émission s’applique depuis cette date aux grandes entreprises et aux entreprises de taille intermédiaire ; elle est prévue au 1er septembre 2027 pour les PME et les microentreprises.
La réforme prévoit notamment l’utilisation de formats structurés et la transmission des factures concernées par une plateforme agréée. Une facture papier scannée ou un PDF ordinaire envoyé par courriel ne devient pas, de ce seul fait, une facture électronique conforme au nouveau dispositif. Ces principes et échéances sont présentés dans la présentation de la facturation électronique par l’administration fiscale.
Pour choisir une solution documentaire, un commerce doit donc vérifier non seulement les fonctions de capture, de recherche et de partage, mais aussi leur compatibilité avec ses obligations comptables et fiscales. La nécessité d’une plateforme agréée concerne les opérations entrant dans le champ de la réforme, et non tous les documents administratifs.
Une règle de traitement peut rester très simple : aucun fichier ne demeure durablement dans les téléchargements du navigateur, les photos du téléphone ou les pièces jointes de messagerie. Chaque document reçoit une destination, et les éléments non traités sont examinés au plus tard lors du créneau hebdomadaire, sauf urgence.
La dématérialisation doit également préserver les droits d’accès, les sauvegardes, la disponibilité à long terme et les garanties d’intégrité requises pour certaines pièces. Un outil pratique pour le partage quotidien n’est pas nécessairement suffisant pour remplacer les archives légales.
Pour démarrer, sélectionnez une catégorie de documents courants, définissez sa destination physique et numérique, puis appliquez la procédure pendant un mois. Vérifiez ensuite que chaque pièce est retrouvable, que les échéances sont respectées et que les originaux nécessaires sont conservés. Cette vérification concrète permet d’améliorer l’organisation avant de généraliser la méthode à l’ensemble du commerce.
Peut-on jeter une facture papier après l’avoir scannée ?
Pas automatiquement. Pour les factures papier relevant du cadre fiscal français, la conservation sous forme numérisée doit respecter les conditions réglementaires applicables, notamment en matière de fidélité, d’intégrité et d’horodatage. Une simple photographie ou un PDF lisible ne suffit pas nécessairement. Il est prudent de conserver l’original tant que la conformité du procédé n’a pas été vérifiée.
Combien de temps faut-il conserver les factures fournisseurs d’un commerce ?
En France, les factures fournisseurs constituant des pièces justificatives comptables doivent généralement être conservées pendant dix ans à compter de la clôture de l’exercice. Les règles de conservation varient selon la nature des autres documents. Il faut donc identifier la catégorie documentaire avant de programmer sa destruction.
Comment organiser les documents lorsque plusieurs salariés reçoivent du courrier ?
Le commerce peut définir un point de réception commun, attribuer un responsable au tri et prévoir des emplacements par destination. Chaque salarié doit connaître la procédure de dépôt des documents reçus. Les courriers urgents et confidentiels nécessitent un circuit particulier adapté aux personnes autorisées à les consulter.
Un petit commerce a-t-il besoin d’un logiciel de gestion électronique des documents ?
Pas systématiquement. Une arborescence stable, des noms de fichiers cohérents, des sauvegardes vérifiées et un traitement régulier peuvent répondre à des besoins simples. Une solution spécialisée devient plus intéressante lorsque le volume augmente, que plusieurs personnes interviennent ou que des fonctions de traçabilité et d’archivage conformes sont nécessaires.
La facturation électronique obligatoire supprime-t-elle tous les justificatifs papier ?
Non. La réforme française de la facturation électronique concerne les opérations entrant dans son champ d’application. Elle ne signifie pas que les contrats, courriers, justificatifs et autres documents d’un commerce deviennent tous exclusivement numériques. Le traitement des pièces papier et la gestion des factures électroniques doivent donc continuer à être organisés selon leurs règles respectives.